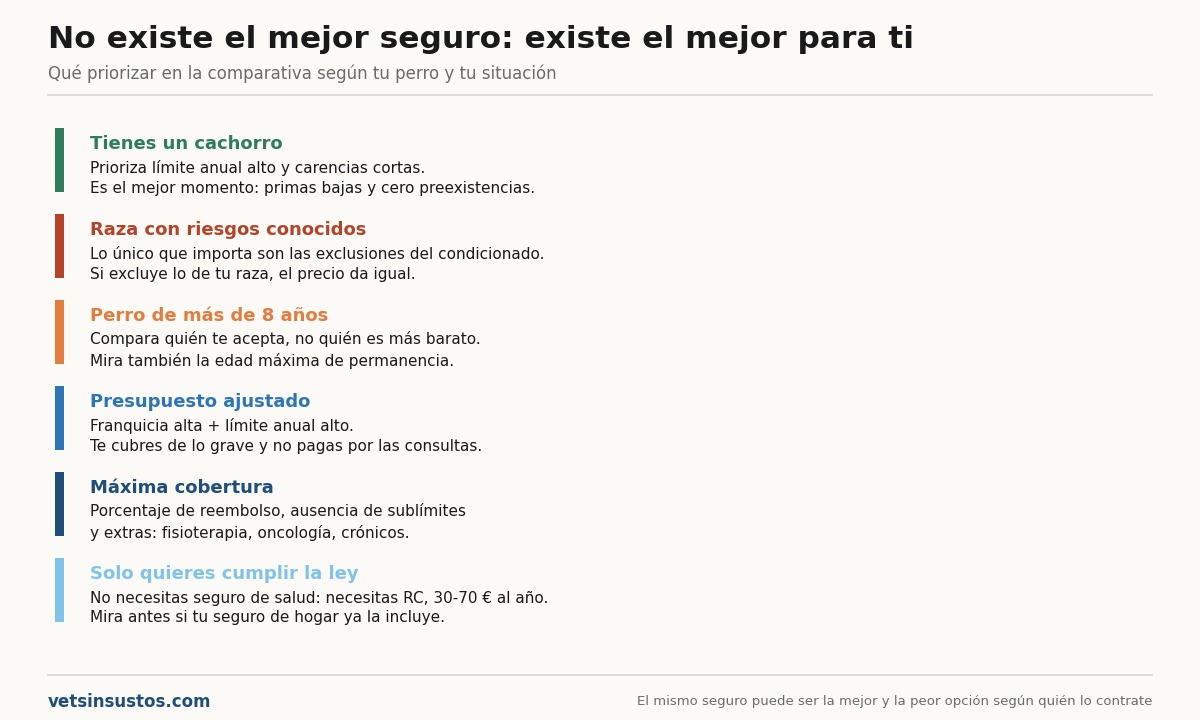
No existe «el mejor seguro para perros». Existe el mejor seguro para tu perro y para tu situación, y cambia bastante según su edad, su raza, dónde vivas y qué es lo que te preocupa cubrir.
Esta comparativa pide presupuesto a todas las compañías con exactamente el mismo perfil de perro, en las mismas fechas, y compara lo que devuelven. Es la única forma de comparar peras con peras en un mercado donde cada compañía publica su precio «desde» con una modalidad distinta.
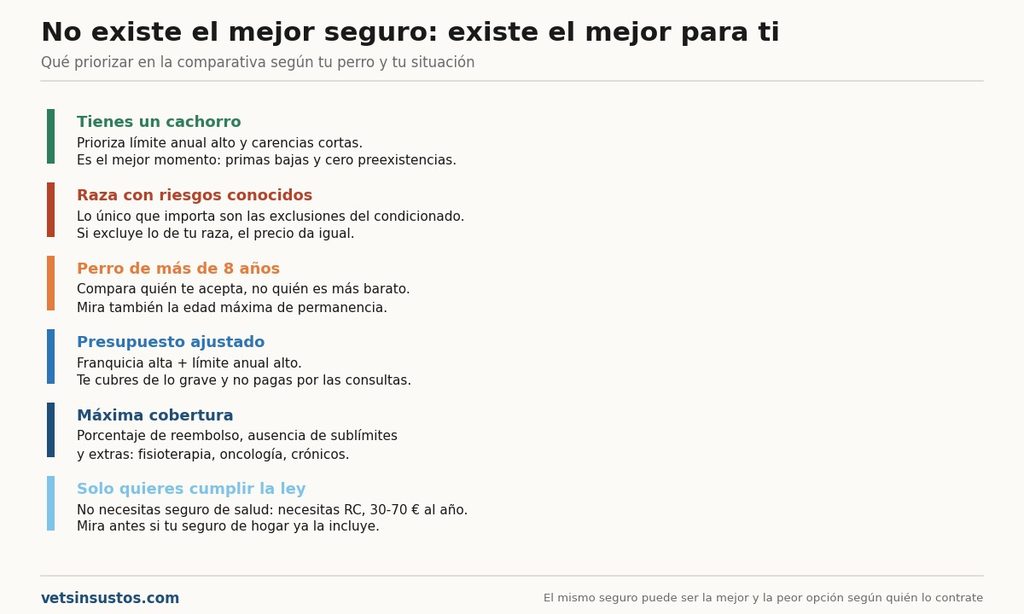
Antes de la tabla: cuál te conviene según tu perfil
Esta parte importa más que el ranking, porque el mismo seguro puede ser la mejor y la peor opción según quién lo contrate.
Si tienes un cachorro. Es el mejor momento posible: primas bajas y cero preexistencias. Prioriza límite anual alto y carencias cortas por encima del precio, porque la póliza que contrates ahora te va a acompañar diez años y cambiar después será caro.
Si tienes una raza con riesgos conocidos (braquicéfalos, razas con predisposición a problemas articulares). Lo único que importa es qué excluye el condicionado. Una póliza barata que excluya justo lo que tu raza tiene más probabilidad de necesitar no es barata: es inútil. Pide el condicionado por escrito y busca las exclusiones por raza antes de mirar el precio.
Si tu perro tiene más de 8 años. Muchas compañías no aceptan contratación nueva a esa edad y las que sí aplican primas bastante más altas. Aquí lo que se compara es quién te acepta, no quién es más barato. Comprueba también la edad máxima de permanencia.
Si tu presupuesto es ajustado. No busques la prima más baja: busca la combinación de franquicia alta con límite anual alto. Te cubres de la factura de 3.000 € y no pagas prima por consultas de 40 €, que puedes asumir tú.
Si quieres máxima cobertura y el precio es secundario. Mira porcentaje de reembolso, ausencia de sublímites y si incluye cosas que casi nadie cubre: fisioterapia, oncología, tratamientos crónicos y bono de prevención.
Y si lo único que necesitas es cumplir la ley: entonces no necesitas un seguro de salud, necesitas una responsabilidad civil, que cuesta 30-70 € al año. Y antes de contratarla, comprueba si tu seguro de hogar ya la incluye. Lo tienes en seguro de responsabilidad civil para perros.
Cómo hemos comparado
| Criterio | Peso | Qué mide |
|---|---|---|
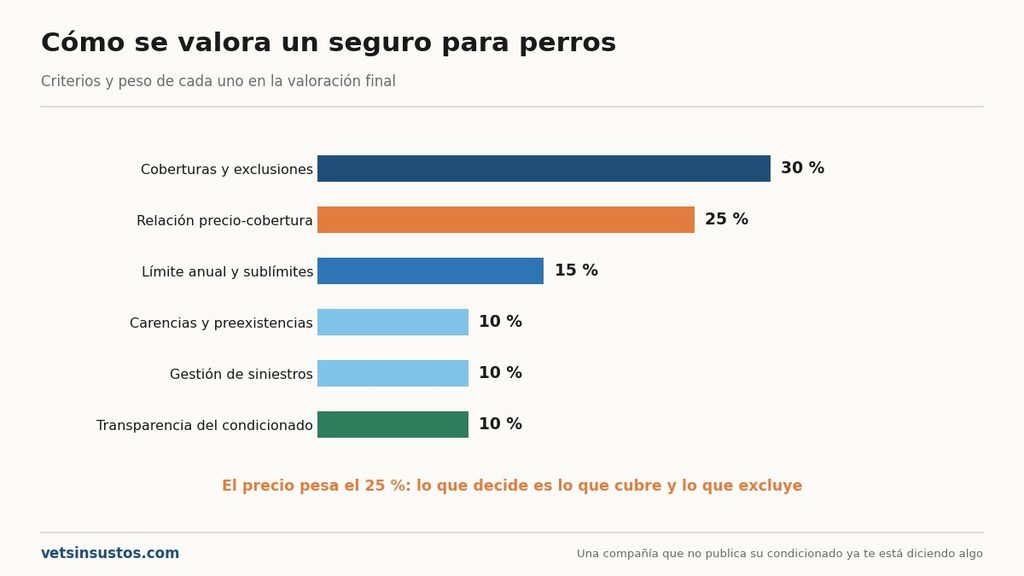
| Coberturas y exclusiones | 30% | Qué cubre de verdad y qué deja fuera el condicionado |
| Relación precio-cobertura | 25% | No el precio a secas, sino lo que te dan por él |
| Límite anual y sublímites | 15% | Si aguanta una factura grande de verdad |
| Carencias y preexistencias | 10% | Cuánto tardas en estar cubierto y qué queda fuera |
| Gestión de siniestros | 10% | Plazos de reembolso y facilidad del proceso |
| Transparencia del condicionado | 10% | Si puedes leer las condiciones antes de dar tus datos |
Ese último criterio merece una explicación, porque no lo verás en otras comparativas. Una compañía que no te deja leer el condicionado general hasta que has contratado tiene un problema, y en un producto donde toda la diferencia está en la letra pequeña, eso pesa.
Quién opera en el mercado español
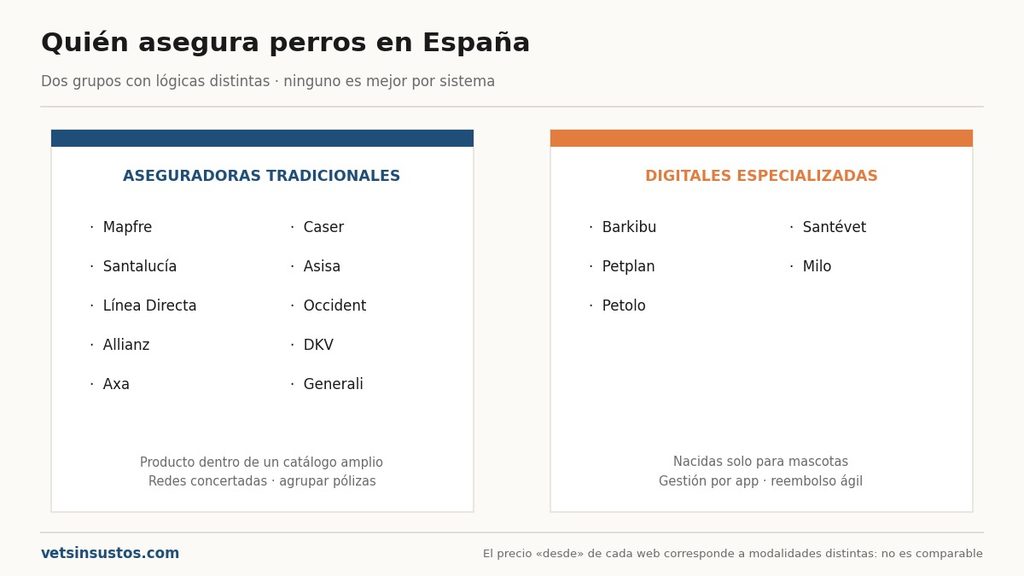
El mercado se divide en dos grupos con lógicas distintas:
Aseguradoras tradicionales generalistas. Compañías grandes que tienen el seguro de mascotas como un producto más dentro de su catálogo: Mapfre, Caser, Santalucía, Asisa, Línea Directa, Occident, Allianz, DKV, Axa, Generali y otras. Suelen ofrecer redes concertadas amplias, facilidad para agrupar con otras pólizas que ya tengas y, en general, modalidades más sencillas.
Aseguradoras digitales especializadas en mascotas. Nacidas solo para este producto, con gestión online y app: Barkibu, Santévet, Petplan, Milo, Petolo y otras. Suelen destacar en agilidad de reembolso, en porcentajes de cobertura más altos y en servicios añadidos como la videoconsulta veterinaria.
Y las correadurías y comparadores, que no son aseguradoras sino intermediarios que trabajan con varias compañías.
No hay un grupo mejor que otro: hay perfiles a los que les encaja mejor uno u otro. Lo que sí conviene saber es que el precio «desde» que publica cada compañía en su web corresponde a modalidades distintas y a perfiles distintos, así que compararlos entre sí no significa nada. De ahí que esta comparativa use un solo perfil para todas.
Las fichas: qué mirar en cada compañía
Estructura de cada ficha:
- En una frase: para qué perfil es la mejor opción.
- Lo mejor: dos o tres puntos concretos con datos.
- Lo peor: dos puntos. Una ficha sin inconvenientes no se la cree nadie y además no ayuda a decidir.
- Precio para nuestro perfil: la cifra exacta con la fecha.
- La letra pequeña que importa: carencias, exclusiones destacables, límite y franquicia.
- Para quién sí y para quién no.
Cómo usar esta comparativa
- Localiza tu perfil en la primera sección y quédate con los dos o tres criterios que te importan.
- Filtra la tabla por esos criterios, no por la valoración global.
- Lee las fichas de las dos o tres finalistas.
- Pide presupuesto con tus datos reales. El precio de esta tabla corresponde a un perro concreto en una provincia concreta; el tuyo será distinto.
- Pide el condicionado general por escrito antes de firmar y pásale las [12 preguntas de la guía de seguros].
Y una advertencia que vale más que toda la tabla: si tu perro ya tiene algo diagnosticado, cambiar de compañía casi nunca compensa, porque en la nueva póliza pasa a ser preexistencia y queda excluido de forma permanente.
Preguntas frecuentes
¿Cuál es el mejor seguro para perros en España? No hay uno mejor para todo el mundo. Depende de la edad y la raza de tu perro, de dónde vivas y de si buscas cubrirte de una factura grande o de los gastos del día a día. En la primera sección tienes la recomendación por perfiles.
¿Cuánto cuesta un seguro para perro al año? Entre 30 y 70 € la responsabilidad civil sola, y entre 150 y 700 € el de salud según edad, raza y coberturas.
¿Por qué los precios «desde» de las webs no sirven para comparar? Porque cada compañía lo calcula con una modalidad y un perfil distintos. Para comparar de verdad hay que pedir presupuesto a todas con el mismo perro y en las mismas fechas, que es lo que hace esta tabla.
¿Son mejores las aseguradoras digitales o las tradicionales? Ninguna de las dos por sistema. Las digitales suelen ganar en agilidad de reembolso y servicios online; las tradicionales, en redes concertadas y en la comodidad de agrupar pólizas.
¿Merece la pena cambiar de seguro para pagar menos? Solo si tu perro está sano. Todo lo que ya tenga pasa a ser preexistencia en la nueva compañía y queda excluido para siempre.
¿Qué es lo más importante al comparar? Las exclusiones del condicionado, el límite anual y el porcentaje de reembolso. El precio, después de esos tres.
¿Cubren todos la responsabilidad civil? No. Algunos seguros de salud la incluyen y otros la venden aparte. Es una de las columnas de la tabla precisamente por eso.
Metodología y actualización
Los datos de coberturas proceden de los condicionados generales publicados por cada compañía a esa fecha. No hemos contratado ninguna de las pólizas analizadas.
Las condiciones y los precios de los seguros cambian con frecuencia. Los datos de esta página corresponden a la fecha indicada; consulta siempre las condiciones vigentes en la web de cada compañía antes de contratar.
Esta comparativa es informativa y no constituye asesoramiento en materia de seguros.
Última actualización: 26/09/2026
Deja una respuesta