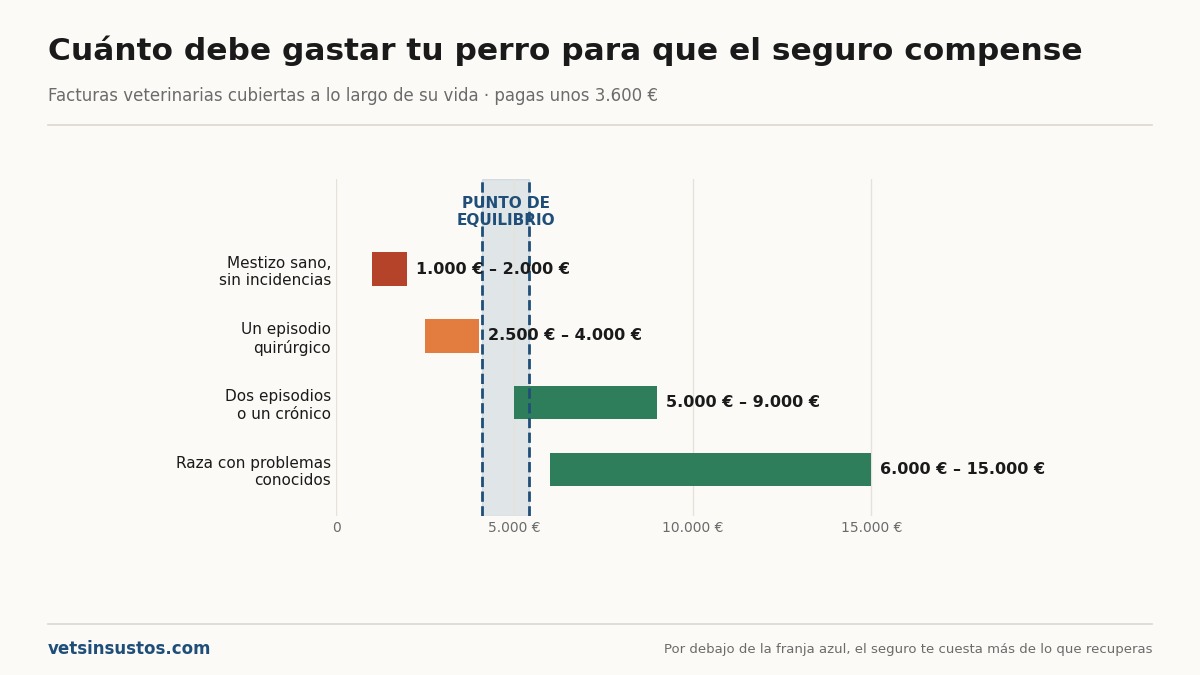
Para que un seguro de salud para perros salga a cuenta, tu perro tiene que generar entre 4.000 y 4.500 € en facturas veterinarias cubiertas a lo largo de su vida. Un perro sano se queda en 1.000-2.000 €.
Esa es la respuesta corta, y no la vas a leer en las webs de las aseguradoras. La respuesta larga es más interesante, porque hay perfiles donde el cálculo se da la vuelta por completo y porque el seguro no se contrata para ganar dinero, se contrata para que un imprevisto no te descoloque.
Aquí está la cuenta entera, con los números a la vista.
El cálculo base: lo que pagas
Prima media de un seguro de salud de cobertura media en España: 280 € al año. Pero la prima no es plana, sube con la edad del perro.
| Etapa | Prima anual aproximada | Años | Total |
|---|---|---|---|
| Cachorro y adulto joven (1-4 años) | 200 € | 4 | 800 € |
| Adulto (5-8 años) | 290 € | 4 | 1.160 € |
| Senior (9-12 años) | 420 € | 4 | 1.680 € |
| Total pagado en 12 años | 3.640 € |
Para simplificar el resto del artículo usaremos una cifra redonda: unos 3.600 € pagados a lo largo de la vida del perro.
Lo que recuperas no es lo que te facturan
Aquí está el error de cálculo que comete casi todo el mundo. Una factura de 1.000 € no te devuelve 1.000 €.
Con una póliza típica de 80% de reembolso y 100 € de franquicia por proceso:
| Factura veterinaria | Lo que te devuelven |
|---|---|
| 200 € | 80 € |
| 500 € | 320 € |
| 1.000 € | 720 € |
| 2.000 € | 1.520 € |
| 4.000 € (con límite anual de 3.000 €) | 2.320 € |
Fíjate en la última fila: el límite anual recorta el reembolso justo cuando más lo necesitas, que es en la factura grande.
El punto de equilibrio
Para recuperar los 3.600 € que has pagado, con ese 80% de reembolso y esas franquicias, tu perro necesita acumular:
| Escenario de reembolso | Facturas necesarias para empatar |
|---|---|
| Reembolso del 90%, franquicia baja | ≈ 4.100 € |
| Reembolso del 80%, franquicia media | ≈ 4.500 € |
| Reembolso del 70%, franquicia alta | ≈ 5.400 € |
Entre 4.100 y 5.400 € en facturas veterinarias cubiertas a lo largo de once o doce años. Esa es la cifra que hay que tener en la cabeza.
¿Es mucho o poco? Depende enteramente del perro:
| Perfil | Gasto veterinario estimado de por vida | ¿Llega al equilibrio? |
|---|---|---|
| Mestizo sano, sin incidencias graves | 1.000 – 2.000 € | No |
| Perro con un episodio quirúrgico | 2.500 – 4.000 € | Casi |
| Perro con dos episodios o un crónico | 5.000 – 9.000 € | Sí, con holgura |
| Raza con problemas conocidos | 6.000 – 15.000 € | Sí, ampliamente |
La conclusión honesta: en un perro sano el seguro es dinero perdido, y eso pasa bastante a menudo. Lo que compras es que el otro escenario, el de los 9.000 €, no te arruine el año.
La alternativa: el colchón propio
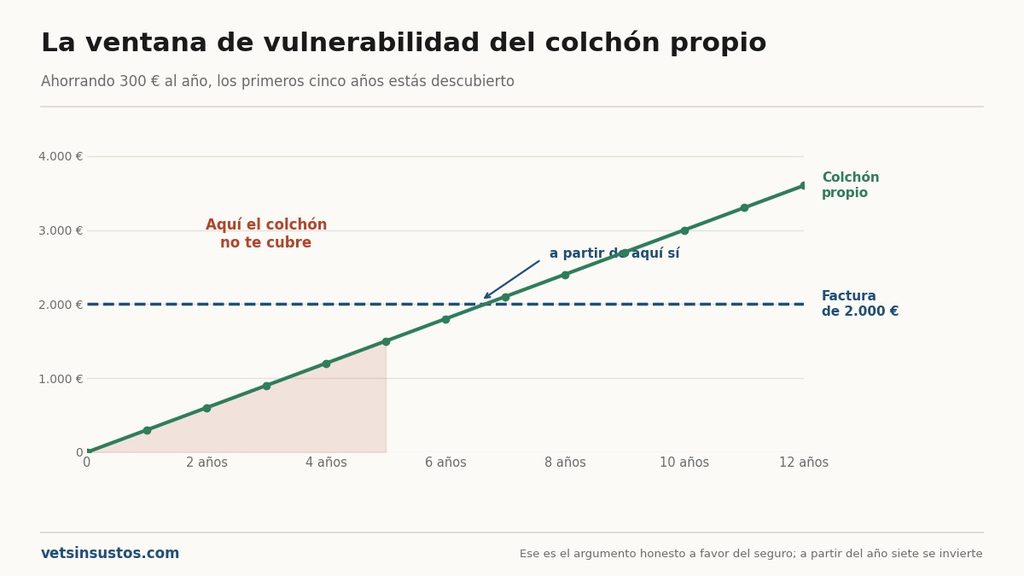
Apartar esos mismos 300 € al año en una cuenta separada. Así evoluciona:
| Año | Ahorro acumulado | ¿Cubre una factura de 2.000 €? |
|---|---|---|
| 1 | 300 € | No |
| 2 | 600 € | No |
| 3 | 900 € | No |
| 4 | 1.200 € | No |
| 5 | 1.500 € | Casi |
| 7 | 2.100 € | Sí |
| 10 | 3.000 € | Sí |
| 12 | 3.600 € | Sí |
Ahí está el argumento de verdad a favor del seguro: los cuatro o cinco primeros años. Con el colchón estás desprotegido hasta el año cinco; con el seguro estás cubierto desde el primer mes, pasada la carencia.
Y ahí está también el argumento en contra: a partir del año siete, el colchón gana en casi todos los escenarios, porque no tiene exclusiones, ni límite anual, ni franquicia, ni preexistencias, y si no lo gastas te lo quedas.
Las ventajas del colchón que no salen en ninguna tabla
- Cubre lo que el seguro excluye: vacunas, esterilización, limpiezas dentales, medicina preventiva.
- No tiene límite anual.
- No hay que adelantar dinero y esperar un reembolso: ya lo tienes.
- Si tu perro vive sano hasta los quince, son 4.500 € tuyos.
Las desventajas, que son dos y son serias
- La ventana de vulnerabilidad de los primeros años. Si la factura de 3.000 € llega en el año dos, el colchón no te sirve de nada.
- Exige disciplina. Mucha gente que dice que va a ahorrar 300 € al año no lo hace. Y un colchón que no existe no cubre nada.
La tercera vía, que es la que casi nadie plantea
Póliza con franquicia alta más colchón pequeño.
Una póliza con franquicia de 300-500 € por proceso cuesta bastante menos que una sin franquicia, entre un 30 y un 50% menos según la compañía. Con eso:
| Seguro completo | Franquicia alta + colchón | |
|---|---|---|
| Prima anual | 300 € | 170 € |
| Ahorro a la cuenta | 0 € | 130 € |
| Coste total anual | 300 € | 300 € |
| Consulta de 60 € | La pagas tú igual (franquicia) | La paga el colchón |
| Factura de 3.000 € | Cubierta | Cubierta (pagas la franquicia) |
| A los 10 años, si no pasa nada | 0 € tuyos | 1.300 € tuyos |
Te cubres de la catástrofe, que es para lo que sirve un seguro, y no pagas prima por lo que puedes asumir tú. Es la opción más eficiente para la mayoría de la gente y casi nadie la propone, porque los comparadores empujan a las pólizas de cobertura alta.
Cómo cambia el cálculo según el perfil
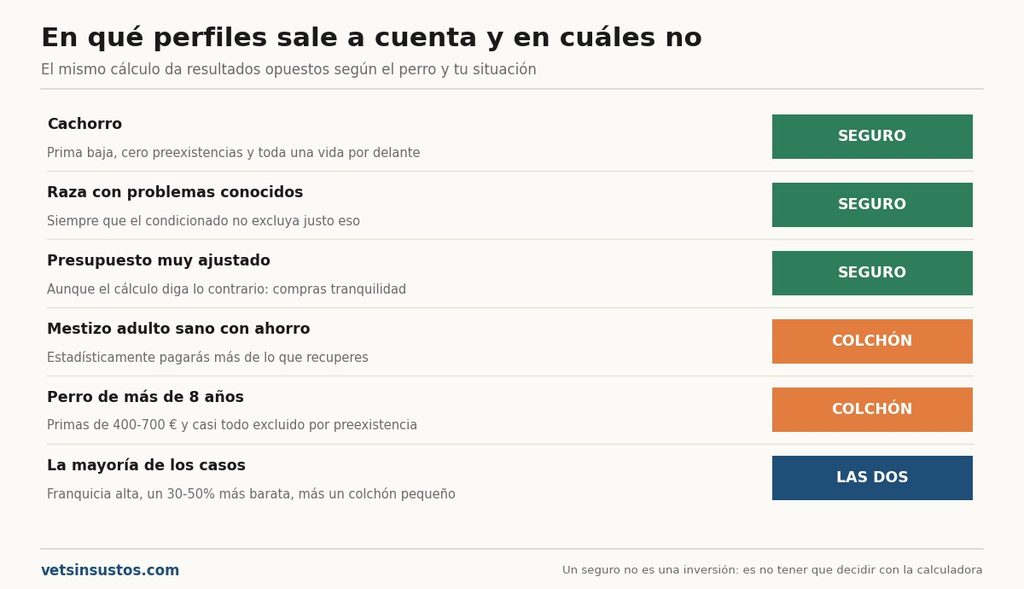
Cachorro: el seguro gana. Prima baja, cero preexistencias y por delante toda una vida de riesgo. Además, contratar ahora es lo único que garantiza que puedas seguir asegurado después.
Raza con problemas conocidos: el seguro gana, pero con una condición. Que el condicionado no excluya justo lo de tu raza. Un braquicéfalo con póliza que excluye lo respiratorio es lo peor de los dos mundos: pagas prima y no estás cubierto donde importa.
Mestizo adulto sano, con capacidad de ahorro: el colchón gana. Estadísticamente vas a pagar más de lo que recuperes, y tienes el margen para asumir el riesgo.
Perro de más de 8 años: el seguro suele perder. Primas de 400-700 €, edad máxima de contratación en muchas compañías y todo lo que ya tenga excluido como preexistencia. A esa edad, salvo casos concretos, el colchón es mejor negocio.
Presupuesto muy ajustado: el seguro gana, aunque el cálculo diga lo contrario. Si una factura de 2.000 € te obligaría a endeudarte o a tomar una decisión que no quieres tomar, pagar 25 € al mes por no tener que pasar por eso no es un mal negocio: es exactamente para lo que existe el seguro.
Lo que el cálculo no mide
Hay una variable que no cabe en ninguna tabla y que es la más importante de todas.
Las protectoras españolas están llenas de perros adultos entregados porque sus dueños no podían pagar un tratamiento. Y hay familias que han tenido que tomar una decisión que no querían tomar por una cifra de cuatro dígitos.
El seguro no es una inversión y nunca lo va a ser: la aseguradora gana de media, porque si no, no existiría el negocio. Lo que compras es no tener que decidir con la calculadora en la mano en el peor momento posible. Para mucha gente eso vale 25 € al mes aunque las cuentas digan que sale perdiendo.
Cinco preguntas para decidir
- ¿Una factura de 2.500 € mañana sería un problema serio? Si sí, seguro.
- ¿Tu perro tiene menos de 3 años? Si sí, el seguro está en su mejor momento.
- ¿Tu raza tiene problemas conocidos y la póliza NO los excluye? Si sí, seguro.
- ¿Puedes apartar 25-40 € al mes y no tocarlos? Si sí de verdad, el colchón compite.
- ¿Ya tienes 3.000 € de ahorro disponibles? Si sí, el seguro aporta poco.
Tres o más síes en las tres primeras: contrata. Síes en las dos últimas: colchón. Mezcla: franquicia alta más colchón.
Los cinco números que invalidan el cálculo
Todo lo anterior asume una póliza decente. Estos cinco elementos pueden convertir un buen cálculo en dinero tirado:
- Exclusiones por raza. Si excluye lo que tu perro tiene más probabilidad de necesitar, el cálculo entero no sirve.
- Límite anual bajo. Con 1.500 € de tope, la cirugía que justificaba el seguro se lo come entero.
- Sublímites por concepto. Topes escondidos que recortan el reembolso factura a factura.
- Reembolso del 60-70%. Sube el punto de equilibrio varios cientos de euros.
- Subida de prima con la edad. Si a los diez años la prima se te va a 700 €, el total pagado se dispara.
Antes de hacer números, lee el condicionado. Lo tienes explicado en la letra pequeña de un seguro de perro.
Preguntas frecuentes
¿Merece la pena el seguro de salud para perros? Depende del perfil. Económicamente, solo sale a cuenta si tu perro acumula 4.100-5.400 € en facturas cubiertas a lo largo de su vida. Un perro sano no llega. Pero el seguro no se contrata para ganar dinero, sino para que un imprevisto no te descoloque.
¿Cuánto hay que gastar para que salga rentable? Entre 4.100 y 5.400 € en facturas veterinarias cubiertas, según el porcentaje de reembolso y la franquicia de tu póliza.
¿Es mejor ahorrar por mi cuenta? A partir del séptimo año, el colchón gana en casi todos los escenarios. El problema son los primeros cuatro o cinco, en los que aún no has acumulado lo suficiente.
¿Cuánto se recupera de media? En un perro sin incidencias graves, entre 300 y 800 € a lo largo de toda su vida, frente a unos 3.600 € pagados.
¿Cuál es la opción más eficiente? Para la mayoría, una póliza con franquicia alta, que es entre un 30 y un 50% más barata, más un pequeño colchón para lo cotidiano.
¿Merece la pena asegurar a un perro mayor? Normalmente no. Las primas son de 400-700 €, muchas compañías ni siquiera aceptan contratación a partir de los 8-10 años y todo lo que ya tenga queda excluido como preexistencia.
¿Y si tengo una raza con problemas conocidos? El seguro sale a cuenta con mucha probabilidad, siempre que el condicionado no excluya precisamente esos problemas. Comprúebalo antes de mirar el precio.
¿Cubre el seguro las vacunas y las revisiones? Casi nunca: se consideran medicina preventiva. Eso son 200-400 € al año que pagas igualmente, con seguro o sin él.
Metodología
Los cálculos de esta página parten de una prima media de mercado, una progresión de prima por edad y unas condiciones de reembolso y franquicia habituales en España. Tu caso concreto depende de la póliza que contrates: rehaz los números con las condiciones de tu presupuesto.
Este artículo es informativo y no constituye asesoramiento en materia de seguros.
Última actualización: 26/09/2026
Deja una respuesta