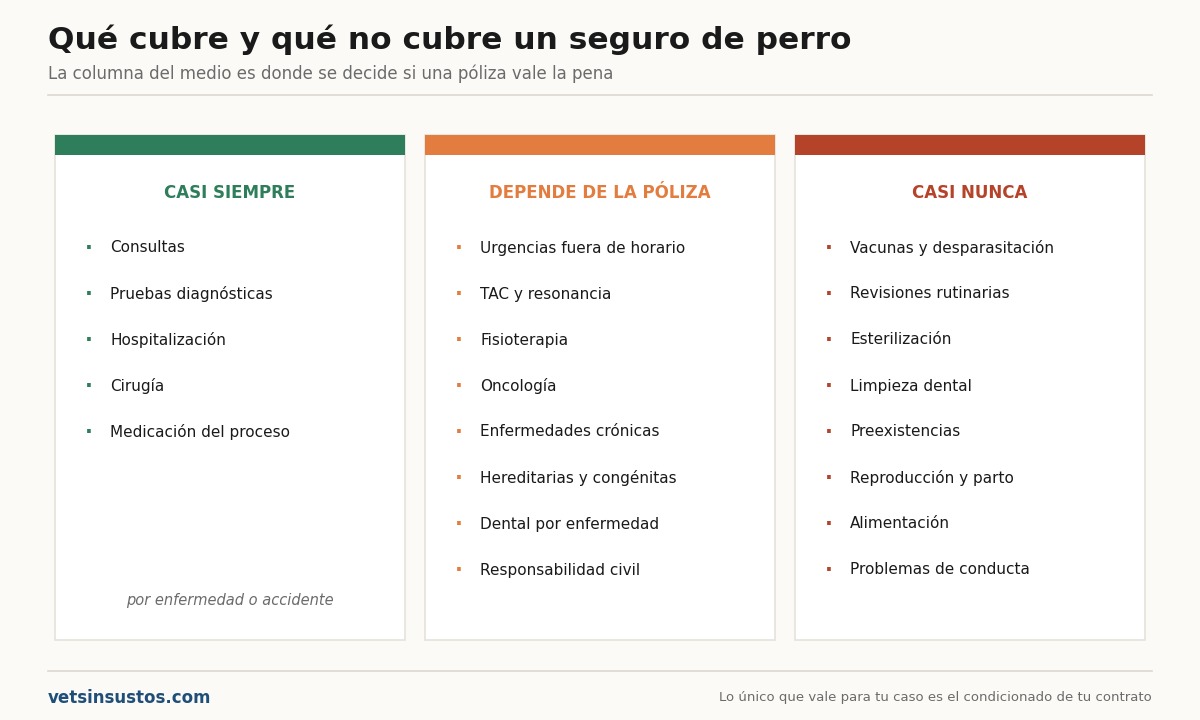
Un seguro de salud para perros cubre, casi siempre, consultas, pruebas, hospitalización y cirugía por enfermedad o accidente. Y deja fuera, casi siempre, todo lo preventivo, todo lo que el perro ya tenía al contratar y todo lo que se considera electivo.
Eso es lo fácil. Lo difícil está en el medio: una franja de coberturas que unas pólizas incluyen y otras no, y un puñado de exclusiones escritas en el condicionado que la mayoría de la gente descubre cuando ya ha pagado la factura.
Esta guía recorre las tres franjas, enseña cuánto te devuelven de verdad de cuatro facturas reales y explica cómo leer un condicionado en quince minutos.
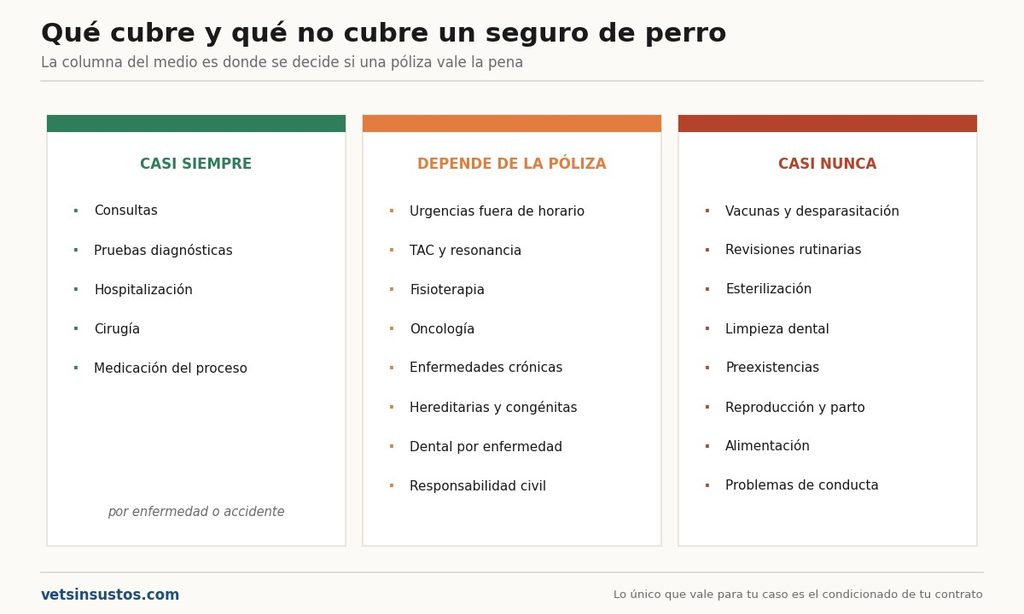
Las tres franjas
| Casi siempre cubierto | Depende de la póliza | Casi nunca cubierto |
|---|---|---|
| Consultas por enfermedad o accidente | Urgencias fuera de horario | Vacunas y desparasitación |
| Pruebas diagnósticas básicas | Pruebas de imagen avanzadas (TAC, resonancia) | Revisiones rutinarias |
| Hospitalización | Fisioterapia y rehabilitación | Esterilización |
| Cirugía por enfermedad o accidente | Tratamientos oncológicos | Limpieza dental |
| Medicación asociada a un proceso cubierto | Enfermedades crónicas | Preexistencias |
| Enfermedades hereditarias y congénitas | Reproducción, parto y cesárea | |
| Tratamientos dentales por enfermedad | Estética y peluquería | |
| Responsabilidad civil | Alimentación, incluida la terapéutica | |
| Eutanasia e incineración | Problemas de conducta | |
| Videoconsulta veterinaria |
La columna del medio es donde se decide si una póliza vale la pena. Dos pólizas con el mismo precio pueden ser completamente distintas en esa franja.
Lo que casi nunca cubren, una a una
Preexistencias
Todo lo que el perro tuviera antes de contratar, esté diagnosticado o no. Es la exclusión más importante y la que más disgustos da, por dos motivos que casi nadie conoce:
- No hace falta un diagnóstico previo. Si la compañía puede acreditar que el problema ya existía, aunque tú no lo supieras, queda fuera.
- Lo que aparece durante la carencia también cuenta como preexistente en muchas pólizas. Si tu perro empieza a cojear en la tercera semana y la carencia era de treinta días, esa cojera puede quedar excluida para siempre.
Por eso contratar de cachorro, con la revisión recién hecha, cambia tanto las cosas.
Medicina preventiva
Vacunas, desparasitación, revisiones anuales, análisis de rutina. Son entre 200 y 400 € al año que pagas con seguro o sin él. Algunas pólizas de gama alta incluyen un bono de prevención con una cantidad fija al año para destinar a esto; si lo tiene, cuenta ese bono como descuento real de la prima.
Procedimientos electivos
Esterilización, castración, cualquier cirugía que no responda a una enfermedad o un accidente. Algunas compañías dan descuentos en su red concertada, pero no lo cubren como siniestro.
Todo lo dental rutinario
La limpieza dental con anestesia está excluida en la inmensa mayoría de pólizas. Lo que sí cubren algunas son las extracciones o tratamientos derivados de una enfermedad dental diagnosticada, o de un traumatismo. Es un matiz que conviene mirar si tienes una raza pequeña, porque es donde más gasto dental hay.
Reproducción
Celo, gestación, parto, cesárea y todo lo relacionado. Si piensas criar, el seguro no te va a ayudar.
Problemas de conducta
Consultas con etólogo, tratamientos de comportamiento, adiestramiento. Excluidos en casi todas las pólizas.
Alimentación
Ni el pienso normal ni, en la mayoría de casos, las dietas terapéuticas que prescriba el veterinario.
Las exclusiones que casi nadie lee
Estas aparecen en muchos condicionados del mercado español y pueden dejar fuera un siniestro que tú dabas por cubierto:
- Enfermedades prevenibles por vacunación si el perro no está vacunado. Si tu perro enferma de algo contra lo que existe vacuna y no tenía la vacunación al día, la compañía puede rechazarlo.
- Negligencia del propietario. Daños derivados de no seguir las indicaciones del veterinario, de dejar al perro en condiciones inadecuadas o de no tratar a tiempo algo evidente.
- Lesiones en peleas, en algunas pólizas, o cuando el perro participa en actividades de riesgo.
- Perros usados en trabajo, caza o competición, que muchas pólizas domésticas excluyen o tratan aparte.
- Siniestros fuera de España o fuera de un número de días al año en el extranjero.
Lo que depende de la póliza: las cinco que más importan
1. Urgencias fuera de horario. Una urgencia nocturna cuesta entre 80 y 150 € solo de consulta. Hay pólizas que la cubren con normalidad, otras con un sublímite y otras que no. Es de las primeras cosas que conviene comprobar.
2. Pruebas de imagen avanzadas. Un TAC cuesta entre 300 y 700 € y una resonancia entre 450 y 900 €. Muchas pólizas los cubren con un sublímite bastante por debajo de ese precio.
3. Enfermedades crónicas. Son las que convierten un seguro en rentable, porque generan gasto todos los años. Algunas pólizas las cubren de por vida, otras solo el primer año tras el diagnóstico y otras con un límite anual propio. Esta diferencia vale más que cualquier diferencia de precio.
4. Enfermedades hereditarias y congénitas. Las que el perro trae de nacimiento o por su raza. Unas pólizas las cubren si no se habían manifestado al contratar; otras las excluyen siempre. Si tienes una raza con problemas conocidos, esta es la única línea del condicionado que importa.
5. Oncología. Un tratamiento completo puede ir de 1.500 a 5.000 €. Algunas pólizas lo incluyen dentro del límite general, otras con un sublímite propio y otras solo como cobertura opcional con sobreprima.
Cuánto te devuelven de verdad: cuatro facturas reales
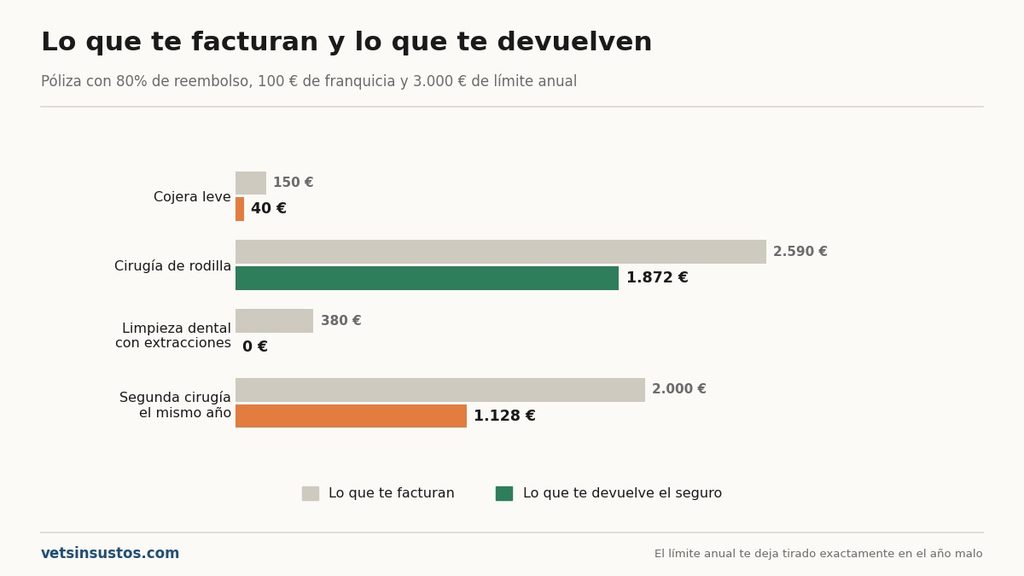
Condiciones de ejemplo, habituales en el mercado: reembolso del 80%, franquicia de 100 € por proceso, límite anual de 3.000 € y sublímite de 300 € para pruebas de imagen avanzadas.
Caso 1: una cojera leve
| Concepto | Factura | Cubierto |
|---|---|---|
| Consulta | 45 € | Sí |
| Radiografía | 80 € | Sí |
| Antiinflamatorio | 25 € | Sí |
| Total | 150 € | 150 € − 100 € de franquicia = 50 € × 80% |
| Te devuelven | 40 € |
La franquicia se come casi toda la factura. En siniestros pequeños el seguro casi no aporta: está pensado para los grandes.
Caso 2: una cirugía de rodilla
| Concepto | Factura | Cubierto |
|---|---|---|
| Consultas y pruebas básicas | 180 € | 180 € |
| TAC | 450 € | 300 € (sublímite) |
| Cirugía e implante | 1.700 € | 1.700 € |
| Hospitalización (2 días) | 260 € | 260 € |
| Total | 2.590 € | 2.440 € − 100 € = 2.340 € × 80% |
| Te devuelven | 1.872 € |
Aquí el seguro sí funciona. Pero fíjate: de 2.590 € facturados te devuelven 1.872. El sublímite del TAC y el 20% de copago suman 718 € que pagas tú.
Caso 3: una limpieza dental con extracciones
| Concepto | Factura | Cubierto |
|---|---|---|
| Limpieza con anestesia | 180 € | No |
| Tres extracciones | 200 € | Depende de la póliza |
| Te devuelven | 0 € o 80 € |
Si tu póliza no cubre nada dental, cero. Si cubre extracciones por enfermedad dental: 200 − 100 de franquicia = 100 × 80% = 80 €.
Caso 4: una segunda cirugía el mismo año
Si en el mismo año del caso 2 tu perro necesita otra intervención de 2.000 €, el reembolso se topa con el límite anual: ya has consumido 1.872 € de 3.000, así que como máximo te devuelven 1.128 €, aunque por porcentaje te correspondieran 1.520.
El límite anual es lo que te deja tirado exactamente en el año malo. Por eso importa más que el precio.
Cómo leer un condicionado en quince minutos
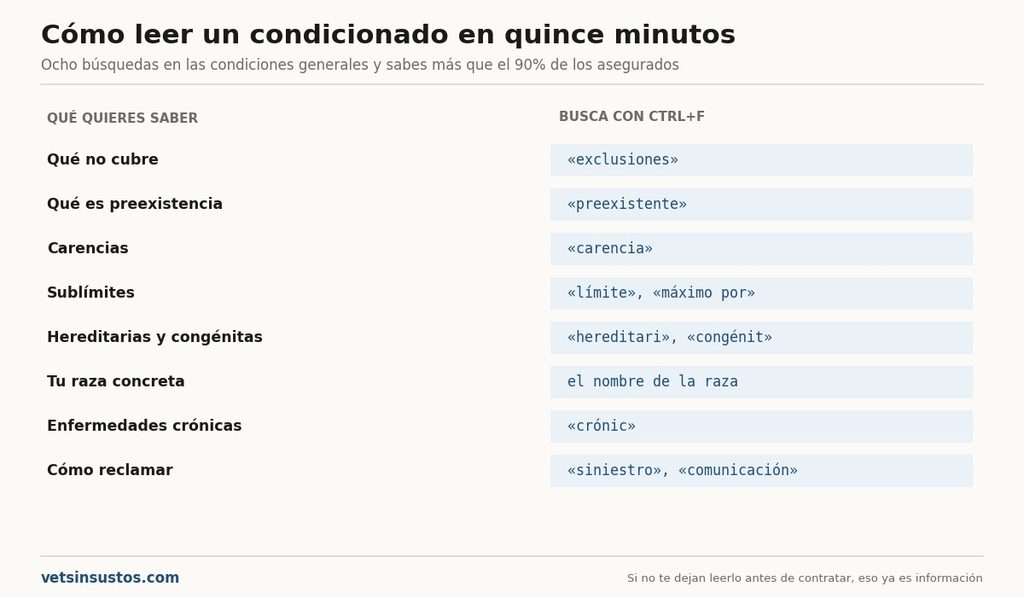
Un contrato de seguro tiene tres partes, y cada una contiene cosas distintas:
Condiciones generales. El documento largo, igual para todos los asegurados. Aquí están las exclusiones, las definiciones y el procedimiento de reclamación. Es el que hay que leer.
Condiciones particulares. Las de tu póliza concreta: tu perro, tu prima, tu franquicia, tu límite. Una o dos páginas.
Condiciones especiales. Si existen, modifican a las generales para tu caso: coberturas añadidas, exclusiones específicas, recargos. Prevalecen sobre las generales.
Qué buscar y dónde
| Qué quieres saber | Dónde está | Palabra a buscar con Ctrl+F |
|---|---|---|
| Qué no cubre | Condiciones generales | «exclusiones», «no quedan cubiertos» |
| Qué entiende por preexistencia | Condiciones generales | «preexistente», «anterior» |
| Carencias | Generales o particulares | «carencia» |
| Sublímites | Generales o particulares | «límite», «máximo por» |
| Hereditarias y congénitas | Condiciones generales | «hereditari», «congénit» |
| Tu raza concreta | Especiales o generales | el nombre de la raza, «braquicéf» |
| Crónicos | Condiciones generales | «crónic» |
| Cómo reclamar | Condiciones generales | «siniestro», «comunicación» |
Con esas ocho búsquedas ya sabes más de la póliza que el noventa por ciento de la gente que la contrata.
Y una regla de oro: si una compañía no te deja leer las condiciones generales antes de facilitar tus datos o de contratar, eso ya es información sobre esa compañía. En un producto donde toda la diferencia está en el texto, esconderlo tiene un motivo.
Las siete trampas más comunes
- «Cubre accidentes y enfermedad» sin especificar si incluye crónicas o solo el primer año tras el diagnóstico.
- Un límite anual alto con sublímites bajos por concepto que lo vacían en la práctica.
- «Sin franquicia» pero con un porcentaje de reembolso del 60-70%, que es una franquicia disfrazada.
- Carencias que se reinician al cambiar de modalidad o al añadir coberturas.
- Exclusiones de raza escondidas en las condiciones especiales y no en las generales.
- Prima que sube tras un siniestro, que convierte el primer uso del seguro en un encarecimiento permanente.
- Edad máxima de permanencia, no solo de contratación: pólizas que te aceptan a los 7 años y te dan de baja a los 10, justo cuando empiezas a necesitarla.
Preguntas frecuentes
¿Qué cubre un seguro de salud para perros? Casi siempre consultas, pruebas, hospitalización, cirugía y medicación asociada a una enfermedad o un accidente. Lo demás depende de la póliza.
¿Qué no cubre un seguro de perro? Casi nunca cubre medicina preventiva, esterilización, limpieza dental, preexistencias, reproducción, estética, alimentación ni problemas de conducta.
¿Cubre las enfermedades que ya tenía mi perro? No. Las preexistencias quedan excluidas aunque no estuvieran diagnosticadas, y en muchas pólizas también lo que aparece durante el periodo de carencia.
¿Cubre las enfermedades crónicas? Depende de la póliza: unas de por vida, otras solo el primer año tras el diagnóstico y otras con un límite propio. Es de lo más importante que hay que comprobar.
¿Cubre los problemas propios de mi raza? Depende de cómo trate el condicionado las enfermedades hereditarias y congénitas y de si tiene exclusiones por raza. Busca en el condicionado el nombre de la raza y las palabras «hereditari» y «congénit».
¿Por qué me han devuelto menos de lo que esperaba? Casi siempre por la combinación de franquicia, porcentaje de reembolso, sublímites por concepto y límite anual. Una factura de 2.590 € puede quedarse en un reembolso de 1.872 €.
¿Qué pasa si mi perro no estaba vacunado? Muchas pólizas excluyen las enfermedades prevenibles por vacunación si el perro no tenía la pauta al día. Es una exclusión que casi nadie lee.
¿Dónde están las exclusiones en el contrato? En las condiciones generales, habitualmente en un apartado titulado «exclusiones» o «riesgos no cubiertos». Revisa también las condiciones especiales, que pueden añadir exclusiones para tu caso.
Metodología
Las coberturas y exclusiones de esta página son las habituales en los condicionados de las aseguradoras que operan en España. Cada póliza es distinta: lo único que vale para tu caso es el condicionado de tu contrato.
Esta guía es informativa y no constituye asesoramiento en materia de seguros.
Última actualización: 27/09/2026
Deja una respuesta