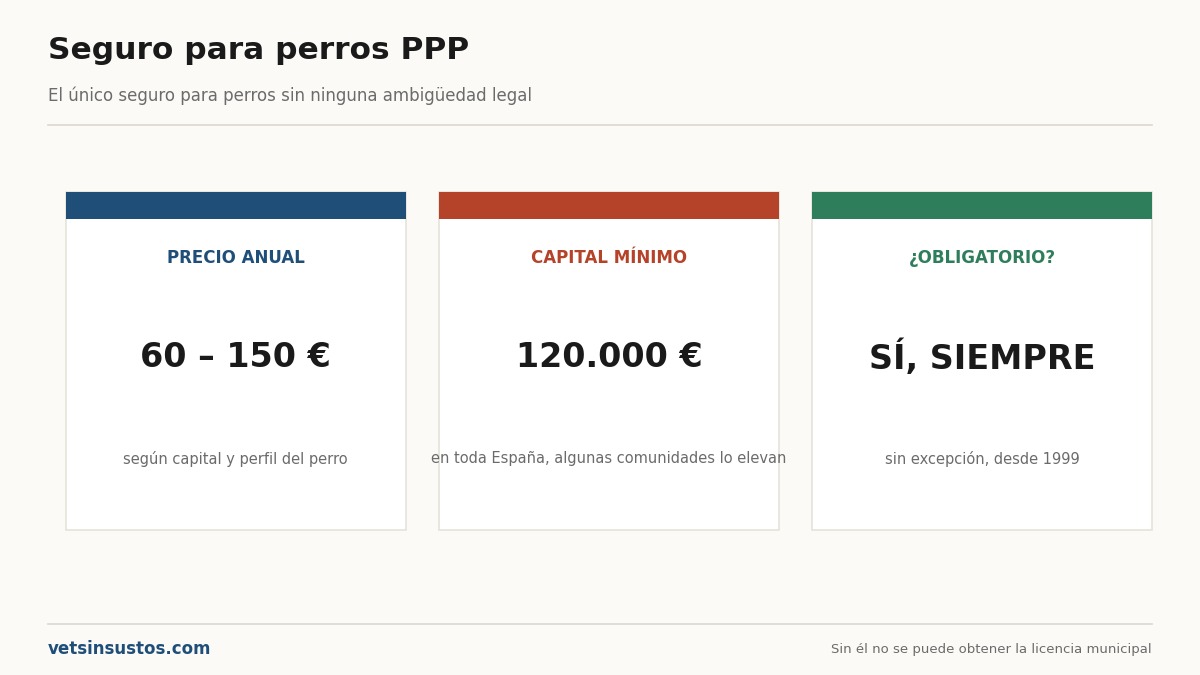
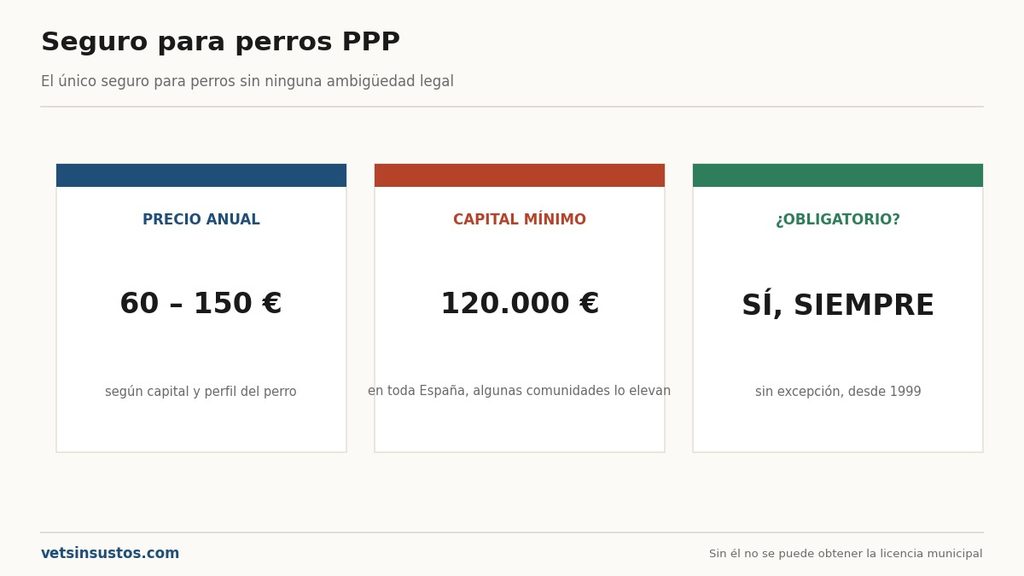
Un seguro de responsabilidad civil para un perro clasificado como potencialmente peligroso cuesta en España entre 60 y 150 € al año, con un capital mínimo obligatorio de 120.000 € en toda España, que algunas comunidades elevan.
A diferencia del resto de perros, aquí no hay debate sobre si es obligatorio: lo es, sin excepción, desde hace más de veinte años, y sin él no puedes obtener la licencia que necesitas para tener legalmente a tu perro. Esta guía reúne los requisitos, lo que cubre el seguro, lo que no, y cuánto cuesta todo el proceso.
Qué perro entra en esta categoría
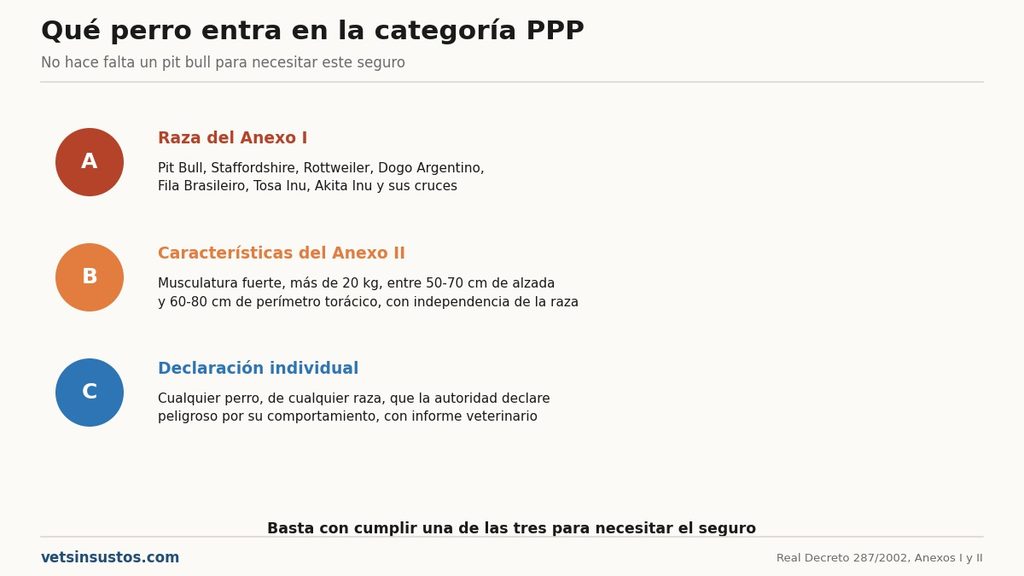
Según el Real Decreto 287/2002, que desarrolla la Ley 50/1999, se considera perro potencialmente peligroso:
a) El que pertenece a una de las razas del Anexo I (o a sus cruces): Pit Bull Terrier, Staffordshire Bull Terrier, American Staffordshire Terrier, Rottweiler, Dogo Argentino, Fila Brasileiro, Tosa Inu y Akita Inu, entre otras que recogen las normas autonómicas.
b) El que cumple las características físicas del Anexo II, con independencia de su raza: fuerte musculatura, aspecto poderoso y robusto, marcado carácter y gran fortaleza, pelaje corto, perímetro torácico entre 60 y 80 cm, altura a la cruz entre 50 y 70 cm y peso superior a 20 kg, entre otros rasgos. Se excluyen los perros guía o de asistencia acreditados.
c) Cualquier perro, de cualquier raza, que la autoridad competente declare potencialmente peligroso por manifestar un carácter marcadamente agresivo o por haber protagonizado agresiones a personas o a otros animales, con el correspondiente informe veterinario.
Esto significa algo importante para el seguro: no hace falta tener un pit bull para necesitar esta póliza. Un mestizo grande y musculoso, o un perro con un historial de incidentes, puede quedar sujeto exactamente a las mismas obligaciones.
El seguro es obligatorio: sin matices
A diferencia del seguro de RC para el resto de perros, que está en un limbo normativo a la espera del reglamento de la Ley 7/2023, el seguro para perros PPP no tiene ninguna ambigüedad. Lo exige la Ley 50/1999 desde 1999, lo desarrolla el Real Decreto 287/2002, y es uno de los requisitos para obtener la licencia administrativa municipal sin la cual no puedes tener el perro de forma legal.
No hay debate, no hay reglamento pendiente, no depende de tu comunidad: se exige en toda España desde hace más de dos décadas.
Capital mínimo por comunidad autónoma
| Ámbito | Capital mínimo |
|---|---|
| Norma estatal (RD 287/2002) | 120.000 € |
| Andalucía | 175.000 € |
| Resto de comunidades | — |
El capital mínimo es el que fija tu comunidad autónoma o, en su defecto, el estatal. Contratar por debajo de ese mínimo invalida la licencia, así que verifícalo antes de contratar y no te fíes solo de lo que te ofrezca la aseguradora por defecto.
Qué cubre el seguro PPP
Es un seguro de responsabilidad civil, así que cubre lo mismo que cualquier RC: los daños que el perro cause a terceros. La diferencia con el de un perro no PPP está en el capital, mucho más alto, y en algunos matices del condicionado:
- Daños personales: mordeduras, lesiones, secuelas.
- Daños materiales: a bienes de terceros o a otros animales.
- Defensa jurídica, en la mayoría de pólizas.
- Fianzas judiciales, en algunas.
No cubre los gastos veterinarios de tu propio perro. Eso es un seguro de salud, un producto distinto. Y tampoco sustituye ninguno de los otros requisitos de la licencia: el seguro es uno más entre varios, no el único trámite.
Todo lo que necesitas para la licencia, con su precio
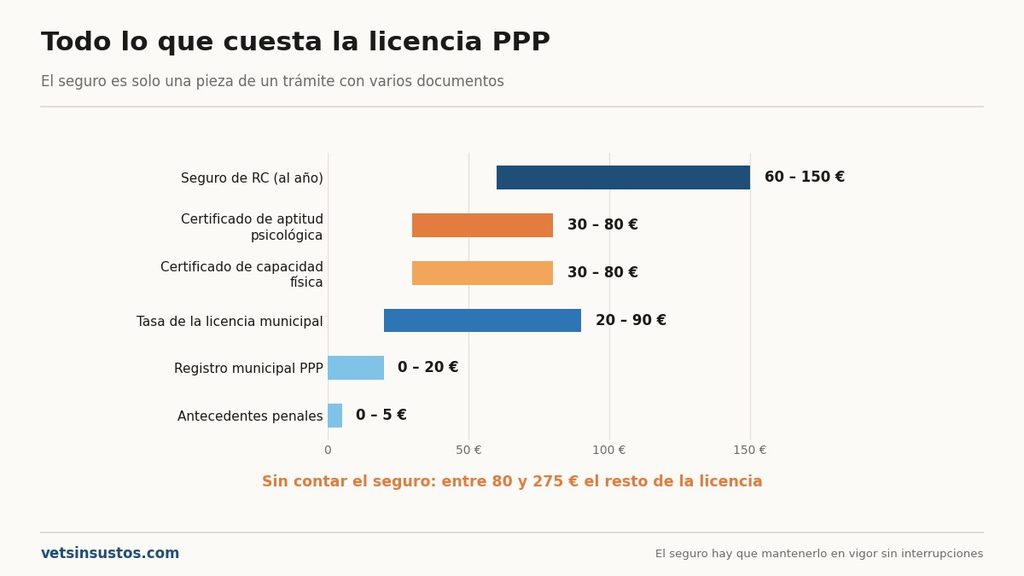
El seguro es solo una pieza. La licencia municipal, según el artículo 3 del Real Decreto, exige además:
| Requisito | Precio orientativo |
|---|---|
| Seguro de RC con el capital mínimo exigido | 60 – 150 €/año |
| Certificado de capacidad física | 30 – 80 € |
| Certificado de aptitud psicológica | 30 – 80 € |
| Certificado de antecedentes penales | 0 – 5 € |
| Tasa de la licencia municipal | 20 – 90 € |
| Inscripción en el Registro Municipal de animales potencialmente peligrosos | Incluida o 0 – 20 € |
| Coste total de la licencia (sin el seguro) | 80 – 275 € |
La licencia tiene un plazo de vigencia, habitualmente de varios años, y hay que renovarla. El seguro, en cambio, hay que mantenerlo en vigor todo el tiempo, sin interrupciones, no solo en el momento de tramitar la licencia.
Tienes el proceso completo, paso a paso, en [licencia PPP: cómo sacarla].
Cuánto cuesta el seguro según el perfil
| Perfil | Precio anual |
|---|---|
| Perro PPP joven, sin incidentes previos | 60 – 90 € |
| Perro PPP adulto, capital mínimo estatal | 80 – 120 € |
| Perro PPP en comunidad con capital elevado (p. ej. Andalucía) | 110 – 150 € |
| Perro declarado PPP por historial de agresiones | 120 – 200 € o más, según valoración de la aseguradora |
El precio depende del capital exigido, de la raza o características concretas del perro, de si ha tenido incidentes previos y, en menor medida, de la comunidad donde vivas.
Por qué es más caro que un seguro de RC normal
No es una penalización arbitraria. Son tres factores objetivos:
El capital es mucho más alto. 120.000-175.000 € frente a los 60.000-150.000 € habituales de una RC estándar. Más capital asegurado significa prima más alta.
El riesgo estadístico es mayor. Las aseguradoras fijan primas según siniestralidad histórica, y los perros de mayor tamaño y fuerza generan, de media, daños de mayor cuantía cuando ocurre un siniestro.
Menos compañías lo ofrecen. No todas las aseguradoras que hacen seguros de mascota cubren perros PPP, y algunas de las que sí lo hacen aplican recargo. Menos oferta también empuja el precio al alza.
¿Te vale tu seguro de hogar?
Casi nunca, y esta es una comprobación que hay que hacer con especial cuidado en perros PPP:
- La mayoría de pólizas de hogar que incluyen RC de mascotas excluyen expresamente a los perros PPP o a los que superan cierto peso.
- Aunque no los excluyan por nombre, el capital habitual de esas coberturas (20.000-50.000 €) está muy por debajo del mínimo legal exigido para PPP.
Llama a tu aseguradora de hogar y pregunta explícitamente si cubre perros clasificados como PPP y con qué capital. Si la respuesta es genérica («cubre daños de mascotas») sin especificar el capital y la exclusión de PPP, pide que te lo confirmen por escrito antes de dar por válida esa cobertura para tramitar tu licencia.
Errores que invalidan la licencia
1. Contratar por debajo del capital mínimo. Si tu comunidad exige 175.000 € y contratas 120.000 €, la licencia puede ser rechazada o, peor, concedida por error y anulada después.
2. Dejar que caduque el seguro. La licencia exige el seguro en vigor de forma continua, no solo en el momento de solicitarla. Un impago que dé de baja la póliza te deja sin cobertura legal aunque la licencia siga en el cajón.
3. Cambiar de aseguradora sin comprobar el capital de la nueva. Al cambiar, verifica que la nueva póliza cumple el mínimo de tu comunidad antes de dar de baja la anterior.
4. No actualizar el seguro al mudarte de comunidad. Si te mudas a una comunidad con un capital mínimo más alto, tu póliza antigua puede quedarse corta y tienes que ampliarla.
Qué pasa si no tienes el seguro o la licencia
La falta de seguro o de licencia para un perro PPP se sanciona conforme a la Ley 50/1999 y a la normativa autonómica de desarrollo, con un régimen propio de infracciones que se suma al general de la Ley 7/2023. Además de la sanción económica, tener un perro PPP sin licencia puede derivar en el decomiso del animal por parte de la autoridad competente.
Y, como con cualquier RC, la responsabilidad civil por los daños que cause el perro existe la tengas asegurada o no: sin seguro, esa deuda sale de tu patrimonio.
Preguntas frecuentes
¿Es obligatorio el seguro para un perro PPP? Sí, en toda España, sin excepciones y desde 1999. Es uno de los requisitos para obtener la licencia administrativa.
¿Cuánto cuesta un seguro para perro PPP? Entre 60 y 150 € al año, según el capital exigido en tu comunidad, la raza o características del perro y su historial.
¿Qué capital mínimo necesito? 120.000 € como mínimo estatal, que algunas comunidades elevan; Andalucía exige 175.000 €. Consulta la normativa de la tuya antes de contratar.
¿Qué perros necesitan este seguro? Los de las razas del Anexo I del Real Decreto 287/2002 y sus cruces, los que cumplen las características físicas del Anexo II con independencia de su raza, y cualquier perro declarado PPP por la autoridad competente por su comportamiento.
¿Me vale mi seguro de hogar? Casi nunca. La mayoría excluye expresamente a los perros PPP o tiene un capital muy por debajo del mínimo exigido. Confírmalo por escrito con tu aseguradora antes de darlo por válido.
¿Qué más necesito además del seguro para la licencia? Certificado de capacidad física, certificado de aptitud psicológica, certificado de antecedentes penales y la tasa municipal correspondiente.
¿Qué pasa si mi perro no es de una raza PPP pero es grande y musculoso? Puede quedar clasificado igualmente si cumple las características físicas del Anexo II, con independencia de la raza que figure en su cartilla.
¿Qué pasa si no tengo el seguro en vigor? La licencia deja de ser válida y te expones a sanción conforme a la normativa de perros potencialmente peligrosos, además de la responsabilidad civil directa por cualquier daño que cause el perro.
Metodología
Este artículo se basa en la Ley 50/1999, el Real Decreto 287/2002 y la normativa autonómica de desarrollo vigente en la fecha indicada. Los precios de seguros son estimaciones de mercado y varían según la compañía, el perro y la comunidad.
Esta guía es informativa y no constituye asesoramiento jurídico ni en materia de seguros.
Última actualización: 27/09/2026
Deja una respuesta