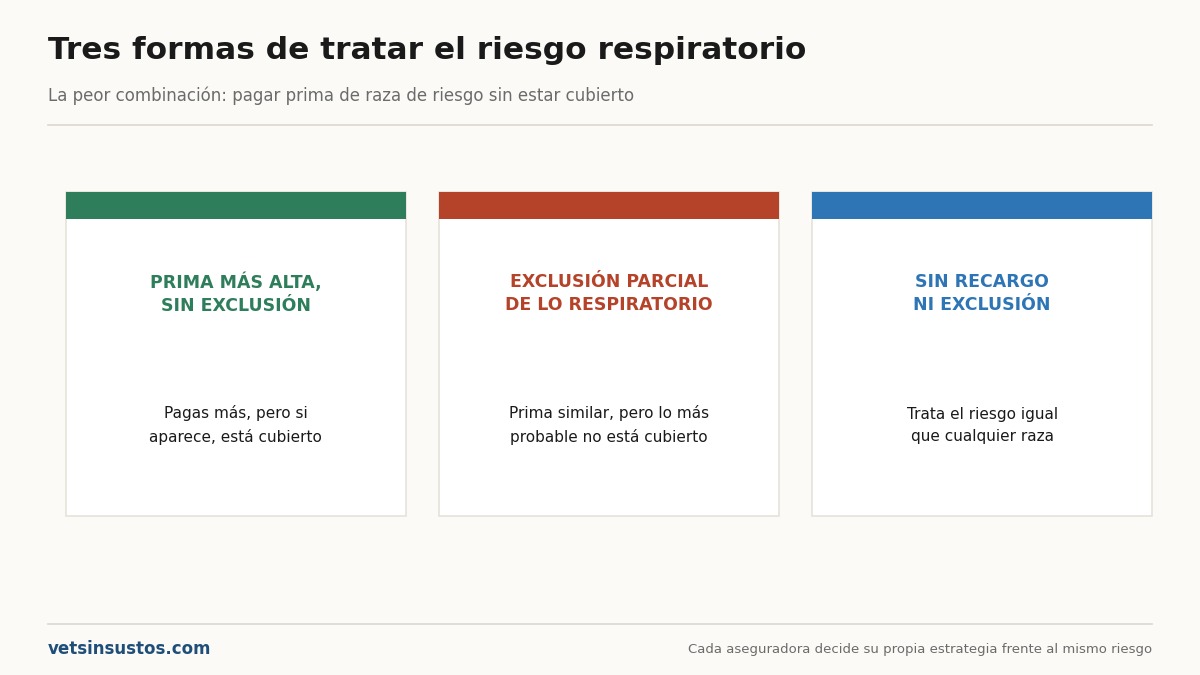
Las razas de cabeza corta bulldog francés, bulldog inglés, carlino, boston terrier, shih tzu y similares generan más gasto veterinario de media que otras razas de tamaño parecido, sobre todo por el llamado síndrome braquicefálico: un conjunto de alteraciones anatómicas de las vías respiratorias que puede requerir cirugía correctora. Es un hecho médico bien documentado, no una opinión, y las aseguradoras lo tienen en cuenta de alguna de estas tres formas: precio más alto, exclusión parcial de lo respiratorio, o ninguna de las dos cosas.
Esta guía explica por qué ocurre, qué patrones de exclusión existen en el mercado y cómo comprobar, condicionado en mano, qué hace tu aseguradora concreta.
Por qué existe esta exclusión
El síndrome braquicefálico no es una posibilidad remota en estas razas: es una consecuencia directa y bien descrita de la propia conformación anatómica por la que se seleccionan. Según describe el Colegio Americano de Cirujanos Veterinarios, los perros braquicéfalos tienen la garganta y las vías respiratorias más pequeñas o aplanadas de lo habitual por la forma de su cráneo, hocico y garganta, lo que puede derivar en un velo del paladar alargado, narinas estrechas y eversión de los sáculos laríngeos.
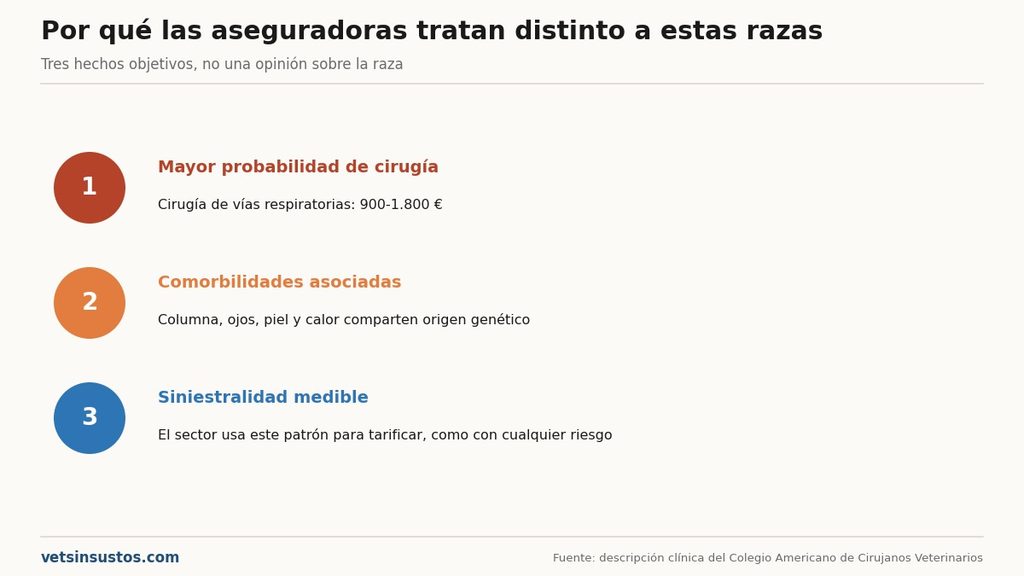
Desde el punto de vista de una aseguradora, esto se traduce en tres cosas objetivas:
- Mayor probabilidad de necesitar cirugía, y una cirugía cara (900-1.800 € según el mercado español).
- Mayor probabilidad de comorbilidades asociadas: problemas de columna, oculares, dermatológicos e intolerancia al calor, que a menudo comparten origen genético.
- Un patrón de siniestralidad diferenciado y medible, que el sector asegurador usa para tarificar razas, igual que hace con cualquier otro factor de riesgo estadístico.
Ninguna de estas tres razones es exclusiva de una compañía: es una realidad del riesgo que cada aseguradora decide gestionar a su manera, y ahí es donde aparecen las diferencias reales entre pólizas.
Las tres formas en que una aseguradora puede tratar el riesgo
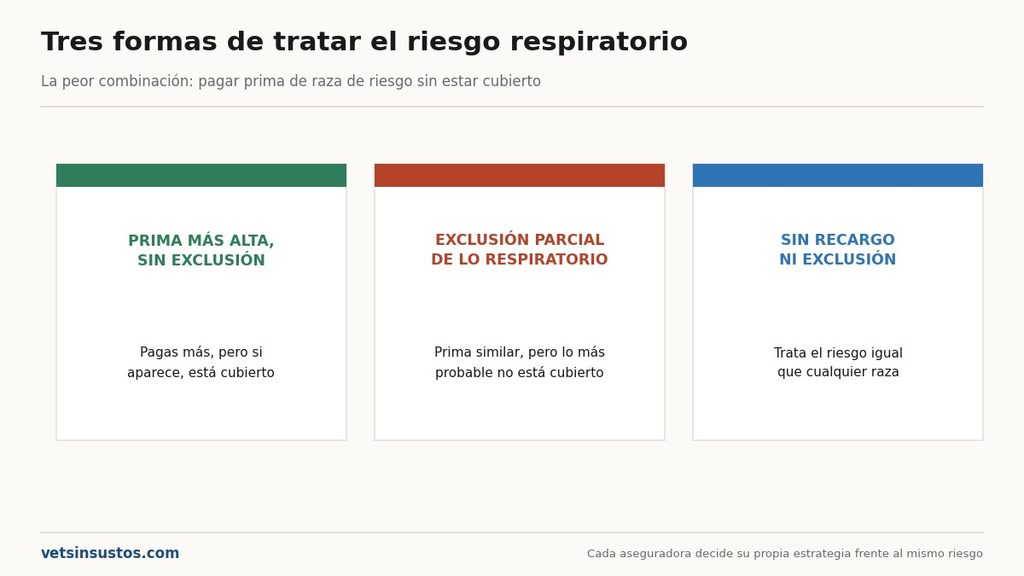
| Estrategia | Qué significa para ti |
|---|---|
| Prima más alta, sin exclusión | Pagas más, pero si aparece el problema, está cubierto |
| Exclusión parcial de lo respiratorio | Prima similar a otras razas, pero el problema más probable no está cubierto |
| Sin recargo ni exclusión | Trata el riesgo igual que cualquier raza, asumiéndolo dentro de su cálculo general |
La peor combinación posible, y la que hay que detectar antes de contratar, es la segunda: pagar una prima pensada para una raza de riesgo y no tener cubierto justo el riesgo que la hace especial. Eso no es un seguro barato, es un seguro que no cubre lo que más falta te va a hacer.
Un ejemplo real de lo distinto que puede ser el enfoque
No todas las aseguradoras excluyen estas razas ni las tratan igual. Como ejemplo verificable de un enfoque distinto: Swipet, una aseguradora digital española, declara en su propia web que acepta todas las razas de perros y gatos sin excepciones, incluyendo explícitamente razas braquicéfalas como bulldogs, carlinos, boston terriers y shih tzus, que según su propia comunicación «muchas aseguradoras excluyen por su predisposición a problemas respiratorios».
Esa misma frase, viniendo de una aseguradora que compite en el mercado, es en sí misma una confirmación indirecta de que la práctica de excluir existe en el sector, aunque no identifique a quién se refiere exactamente. Es un dato real y citable sobre Swipet; no es una prueba de qué hace ninguna otra compañía en concreto.
Cómo detectarlo tú mismo en cualquier condicionado
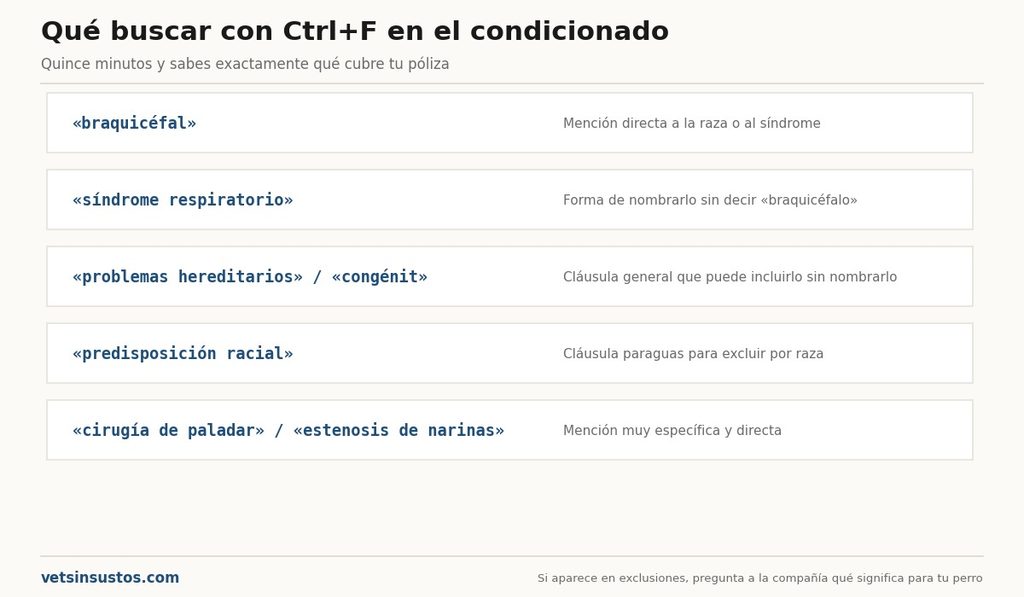
No hace falta esperar a que nadie publique una lista: se puede comprobar en quince minutos con el condicionado de cualquier compañía delante.
| Qué buscar con Ctrl+F | Qué indica si aparece |
|---|---|
| «braquicéfal» | Mención directa a la raza o al síndrome; lee el párrafo completo |
| «síndrome respiratorio» | Puede ser la forma en que nombran el problema sin decir «braquicéfalo» |
| «problemas hereditarios» / «congénit» | Cláusula general que puede incluir lo respiratorio sin nombrarlo |
| «predisposición racial» | Cláusula paraguas que algunas pólizas usan para excluir por raza sin detallar cada problema |
| «cirugía de paladar» / «estenosis de narinas» | Mención muy específica: si aparece en exclusiones, es información directa |
Si ninguna de estas expresiones aparece en el condicionado, es una señal razonable (aunque no una garantía absoluta) de que la póliza no tiene una exclusión específica para esta raza. Si aparece cualquiera de ellas dentro del apartado de exclusiones, pregunta explícitamente a la compañía qué significa en la práctica para tu perro.
Las cuatro preguntas que hacer por teléfono o por escrito
- «¿Excluyen el síndrome braquicefálico o los problemas respiratorios asociados a razas de cabeza corta?»
- «Si mi perro necesita una cirugía de paladar o de narinas, ¿está cubierta desde el primer día tras la carencia, o hay alguna exclusión adicional?»
- «¿Aplican algún recargo específico por ser una raza braquicéfala, más allá del que aplicarían por su peso o edad?»
- «¿Pueden confirmarme esto por escrito, con referencia al artículo del condicionado?»
Una compañía que responde con claridad a estas cuatro preguntas es, casi por definición, una compañía en la que se puede confiar más, tenga la política que tenga.
Qué hacer si tu aseguradora actual excluye lo respiratorio
Si ya tienes la póliza contratada y descubres la exclusión, no sirve de mucho cambiar de compañía de golpe: en la nueva, cualquier antecedente respiratorio que ya conste pasará a ser preexistencia. Antes de cambiar, compara qué pierdes y qué ganas con cuidado.
Si todavía no has contratado nada, compara al menos tres pólizas mirando exactamente esta cláusula antes que el precio. Un seguro un 20% más caro que cubra sin exclusión el problema más probable de tu perro suele ser mejor negocio que uno barato que no lo cubre.
Si tu perro ya tiene el problema diagnosticado, ninguna póliza nueva te lo va a cubrir como preexistencia. En ese caso, el seguro solo te sirve para lo que pueda aparecer de nuevo a partir de ahora.
Preguntas frecuentes
¿Todas las aseguradoras excluyen a las razas braquicéfalas? No. Es una práctica extendida en parte del mercado, pero no universal. Hay compañías que declaran expresamente aceptar estas razas sin exclusión.
¿Cómo sé si mi seguro excluye el síndrome braquicefálico? Busca en el condicionado general las palabras «braquicéfal», «síndrome respiratorio», «problemas hereditarios» o «predisposición racial», y pregunta directamente a la compañía si tienes dudas.
¿Por qué existe esta exclusión? Porque el síndrome braquicefálico es una consecuencia anatómica frecuente y bien documentada en estas razas, con alta probabilidad de necesitar cirugía cara. Las aseguradoras lo gestionan con recargo, exclusión o asumiéndolo sin diferenciar.
¿Qué es mejor, una prima más alta sin exclusión o una prima normal con exclusión? Casi siempre, la primera. Pagar de más por una cobertura real suele salir más a cuenta que ahorrar en la prima y descubrir después que el problema más probable no estaba cubierto.
¿Puedo pedir que me confirmen por escrito si excluyen algo? Sí, y deberías hacerlo siempre antes de contratar en una raza de riesgo. Es una información que la compañía tiene que poder darte con claridad.
¿Qué pasa si mi perro ya tiene el síndrome diagnosticado? Cualquier póliza nueva lo tratará como preexistencia y no lo cubrirá. El seguro solo protegería frente a problemas nuevos que puedan aparecer después.
¿Afecta esto solo al bulldog francés? No. Afecta a cualquier raza braquicéfala: bulldog inglés, carlino, boston terrier, shih tzu, pequinés y otras de cabeza corta, en mayor o menor medida según su conformación concreta.
¿Merece la pena el seguro en estas razas a pesar del riesgo de exclusión? En general sí, porque el riesgo de necesitar una intervención cara es alto. Lo importante es elegir bien la póliza, no descartar el seguro por el riesgo de una mala elección.
Metodología
La información médica sobre el síndrome braquicefálico procede de fuentes veterinarias especializadas. El ejemplo de política de aceptación sin exclusión corresponde a la comunicación pública de la propia compañía citada, consultada el 27 de septiembre de 2026. No se afirma en este artículo que ninguna otra compañía concreta excluya o no esta condición: para saberlo, consulta el condicionado correspondiente.
Esta guía es informativa y no constituye asesoramiento en materia de seguros ni veterinario.
Última actualización: 27/09/2026
Deja una respuesta