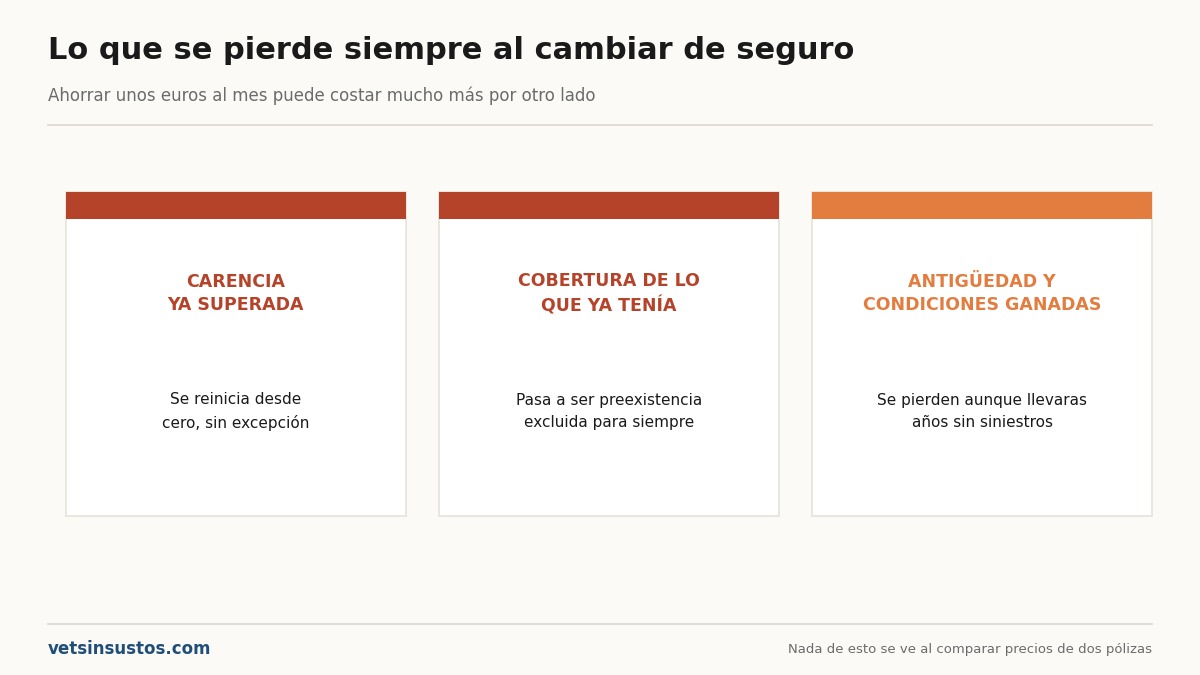
Cambiar de seguro de mascota para ahorrar unos euros al mes es, en la mayoría de los casos, una decisión que sale cara. No porque cambiar esté mal en sí mismo, sino porque se pierden tres cosas que no se ven en la comparación de precios: la antigüedad, la carencia ya superada y la cobertura de todo lo que tu perro ya tuviera, por pequeño que fuera.
Esta guía explica exactamente qué se pierde, en qué casos cambiar sí compensa y cómo hacerlo sin llevarte una sorpresa.
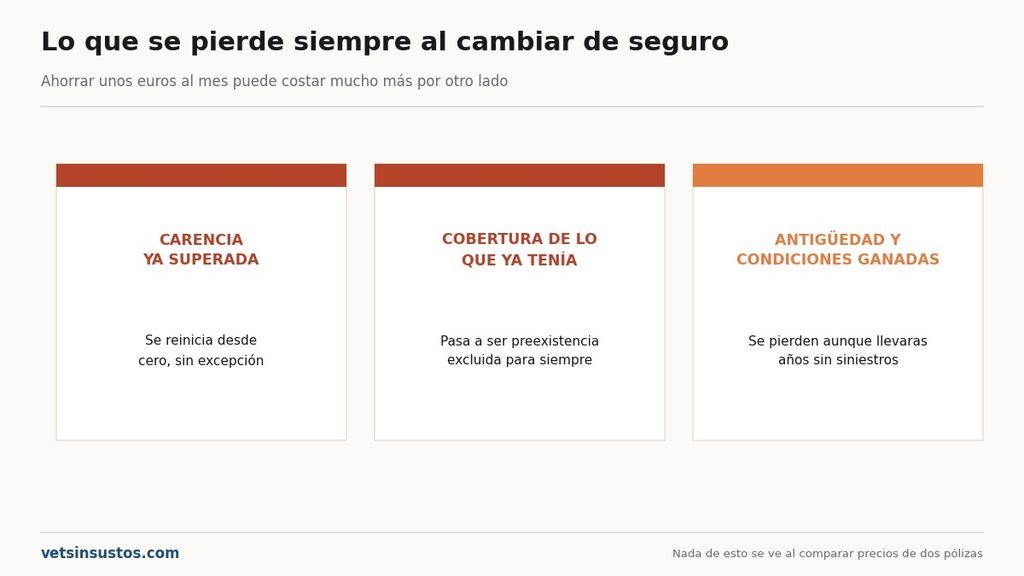
Las tres cosas que se pierden siempre
1. La carencia ya superada
Cada póliza nueva aplica su propia carencia desde cero, sin importar cuántos años llevaras asegurado en la anterior. Si tu perro llevaba cinco años con la misma compañía y cambias, vuelves a empezar: normalmente 15-30 días para enfermedad y 3-6 meses para cirugía, exactamente igual que si acabaras de contratar por primera vez en tu vida.
Durante ese periodo, si aparece algo, no está cubierto por la nueva póliza. Tienes el desarrollo completo de cómo funciona la carencia en periodos de carencia en seguros de mascota.
2. Todo lo que tu perro ya tenga pasa a ser preexistencia
Este es el punto que más dinero se lleva por delante. Todo lo que tu perro tuviera antes de la nueva contratación, esté diagnosticado o no, queda excluido de forma permanente en la nueva compañía. No importa que la aseguradora anterior lo estuviera cubriendo sin problema: para la nueva, es como si nunca hubiera existido cobertura para eso.
Un ejemplo real: llevas tres años con un seguro que cubre el seguimiento de un problema articular de tu perro. Cambias de compañía buscando una prima más baja. Desde el primer día de la nueva póliza, ese problema articular queda fuera para siempre, porque ya existía antes de contratar.
3. La antigüedad y las condiciones ganadas con el tiempo
Algunas pólizas mejoran ciertas condiciones con los años de permanencia renovación garantizada, ausencia de revisión médica en renovaciones, a veces algún beneficio por fidelidad. Al cambiar de compañía, empiezas literalmente de cero en ese contador, aunque llevaras años siendo un cliente sin siniestros.
Cómo se ve esto en la práctica
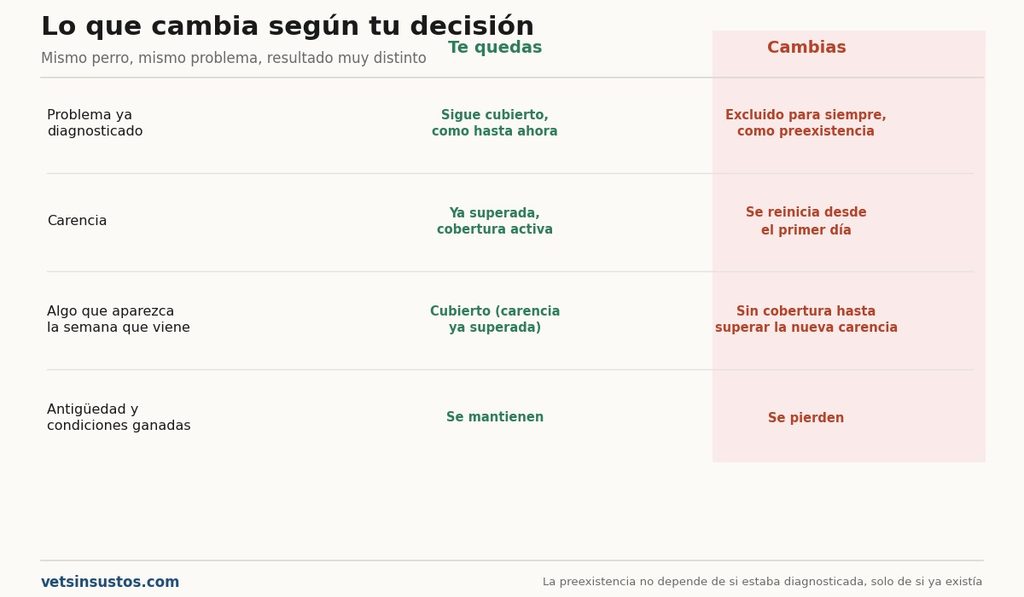
| Te quedas en tu aseguradora | Cambias de aseguradora | |
|---|---|---|
| Problema ya diagnosticado | Sigue cubierto, como hasta ahora | Excluido para siempre, como preexistencia |
| Carencia | Ya superada, cobertura activa | Se reinicia desde el primer día |
| Algo que aparezca la próxima semana | Cubierto si ya pasó la carencia inicial | Sin cobertura hasta superar la nueva carencia |
| Antigüedad y condiciones ganadas | Se mantienen | Se pierden |
Cuándo cambiar SÍ compensa
No siempre es mala idea. Hay situaciones concretas donde el cálculo cambia:
Tu perro está completamente sano y no tiene nada en marcha. Es el requisito número uno. Sin nada que perder como preexistencia, el riesgo de cambiar baja mucho.
La nueva póliza cubre algo importante que la actual excluye, por ejemplo, enfermedades hereditarias o congénitas en una raza con riesgos conocidos. Si tu perro es joven y sano, ganar esa cobertura desde ya puede compensar sobradamente el reinicio de la carencia.
Tu aseguradora actual ha subido mucho la prima sin justificación clara, y comprobando el resto de condiciones (límite, franquicia, exclusiones) la alternativa es realmente mejor, no solo más barata.
Tu compañía actual va a dejar de renovarte por edad o por otro motivo ajeno a ti. Aquí no hay elección: toca buscar alternativa, y cuanto antes, mejor, antes de que aparezca cualquier síntoma nuevo.
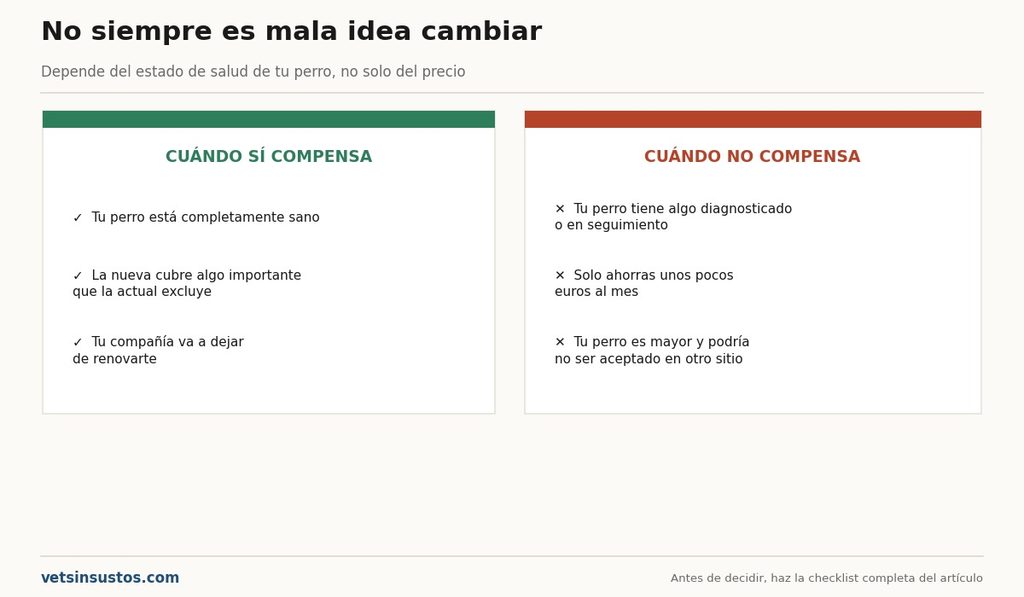
Cuándo NO compensa cambiar
Tu perro tiene algo diagnosticado o en seguimiento, aunque sea menor. Lo que ahorras en prima casi nunca compensa perder la cobertura de eso para siempre.
Solo quieres ahorrar unos pocos euros al mes. Haz el cálculo completo: unos años de carencia sin cobertura para algo que aparezca, más el riesgo de una preexistencia futura, pesan más que 10-15 € al mes de diferencia.
Tu perro es mayor y muchas compañías no aceptan contratación a esa edad. Si tu aseguradora actual sí lo mantiene asegurado, es un activo que no se puede recuperar fácilmente en otro sitio. Tienes el detalle de qué compañías aceptan cada edad en [seguro para perros mayores de 8 años: cuáles los aceptan].
La checklist antes de cambiar
- Haz una lista de todo lo que tu perro ha tenido alguna vez, por pequeño que parezca: una otitis, una cojera pasajera, una alergia leve. Cualquiera de estas cosas puede convertirse en preexistencia en la nueva póliza.
- Pide el condicionado completo de la nueva compañía y compáralo con el de la actual en los puntos que ya conoces: carencia, franquicia, límite anual, exclusiones. Tienes la guía completa en [qué cubre y qué no cubre un seguro de perro] y en [franquicia, copago y límite anual].
- Calcula el coste real del cambio: cuánto ahorras al año en prima frente a cuánto arriesgas si algo aparece durante la nueva carencia o si algo de lo que ya tiene queda excluido.
- No canceles la póliza actual hasta tener la nueva confirmada y en vigor. Un hueco sin seguro, aunque sea de unos días, es un hueco sin ninguna cobertura.
- Pregunta explícitamente si algo de lo que tu perro ya ha tenido quedaría excluido, describiéndolo con detalle a la nueva aseguradora antes de firmar. Es mejor saberlo antes que descubrirlo en la primera reclamación denegada.
Una alternativa a cambiar: negociar o ampliar con tu compañía actual
Antes de dar el paso de cambiar, vale la pena hablar con tu aseguradora actual por dos motivos:
Pueden tener otras modalidades dentro de la misma compañía, con distinta franquicia o límite, que no impliquen perder la antigüedad ni las coberturas ya activas.
Algunas permiten ampliar coberturas sin reiniciar toda la póliza, aunque sí pueda aplicarse una carencia nueva solo para lo que amplías, no para todo lo demás.
Cambiar de modalidad dentro de la misma compañía casi siempre es más seguro que cambiar de compañía entera, precisamente porque mantiene la relación contractual y, con ella, buena parte de lo ya ganado.
Preguntas frecuentes
¿Qué pierdo si cambio de seguro de mascota? La carencia ya superada, que se reinicia desde cero, y la cobertura de cualquier problema que tu perro ya tuviera, que pasa a ser preexistencia excluida para siempre en la nueva póliza.
¿Cuándo compensa cambiar de aseguradora? Cuando tu perro está completamente sano, cuando la nueva póliza cubre algo importante que la actual no cubre, o cuando tu compañía actual va a dejar de renovarte por edad u otro motivo.
¿Cuándo NO compensa cambiar? Cuando tu perro tiene algo diagnosticado o en seguimiento, cuando el ahorro es de solo unos euros al mes, o cuando tu perro es mayor y la nueva compañía podría no aceptarlo o aplicar condiciones peores.
¿La carencia se reinicia siempre al cambiar? Sí, en cualquier compañía nueva, sin importar cuántos años llevaras asegurado en la anterior.
¿Puedo evitar perder la cobertura de un problema que ya tiene mi perro? No, si cambias de compañía. Ese problema quedará como preexistencia en la nueva póliza. Es la razón principal por la que no compensa cambiar si tu perro ya tiene algo en marcha.
¿Es mejor cambiar de modalidad dentro de mi propia aseguradora que cambiar de compañía? Casi siempre sí, porque mantiene la relación contractual y evita perder de golpe toda la antigüedad y las coberturas activas.
¿Debo cancelar mi seguro actual antes de contratar el nuevo? No. Espera a tener la nueva póliza confirmada y en vigor antes de cancelar la actual, para no quedarte ni un solo día sin cobertura.
¿Qué debo preguntar antes de cambiar? Si algo que tu perro ya ha tenido, por pequeño que sea, quedaría excluido en la nueva póliza. Descríbelo con detalle antes de firmar, no después.
Metodología
Este artículo desarrolla el funcionamiento general de la carencia y la preexistencia al cambiar de aseguradora, explicado con detalle en los artículos de esta web sobre carencias y sobre qué cubre un seguro de mascota. Cada compañía aplica sus propias condiciones concretas: confirma siempre el condicionado antes de decidir.
Esta guía es informativa y no constituye asesoramiento en materia de seguros.
Última actualización: 27/09/2026
Deja una respuesta