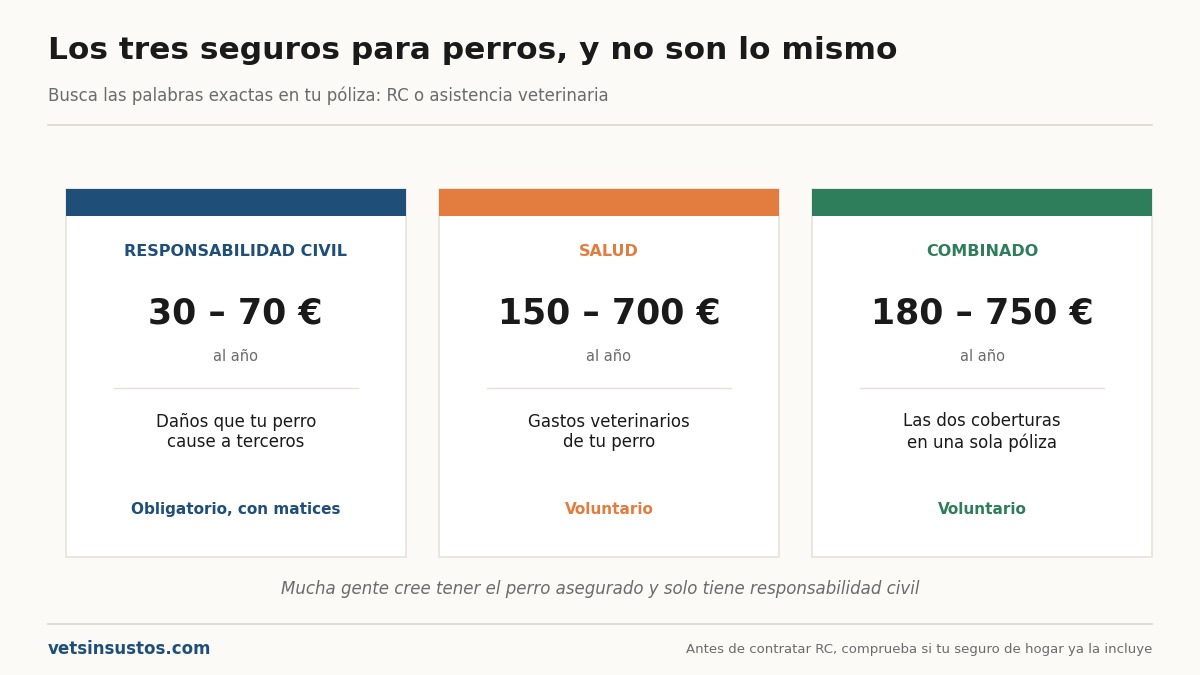
Un seguro de perro cuesta en España entre 30 y 700 € al año, y esa horquilla tan grande se explica porque bajo la palabra «seguro» hay tres productos completamente distintos que la gente confunde constantemente.
Esta guía separa los tres, explica los diez conceptos de la letra pequeña que deciden si una póliza sirve o no, y hace el cálculo honesto de si merece la pena. Spoiler: depende de tu capacidad de ahorro y de la raza de tu perro, no de lo que diga el anuncio.
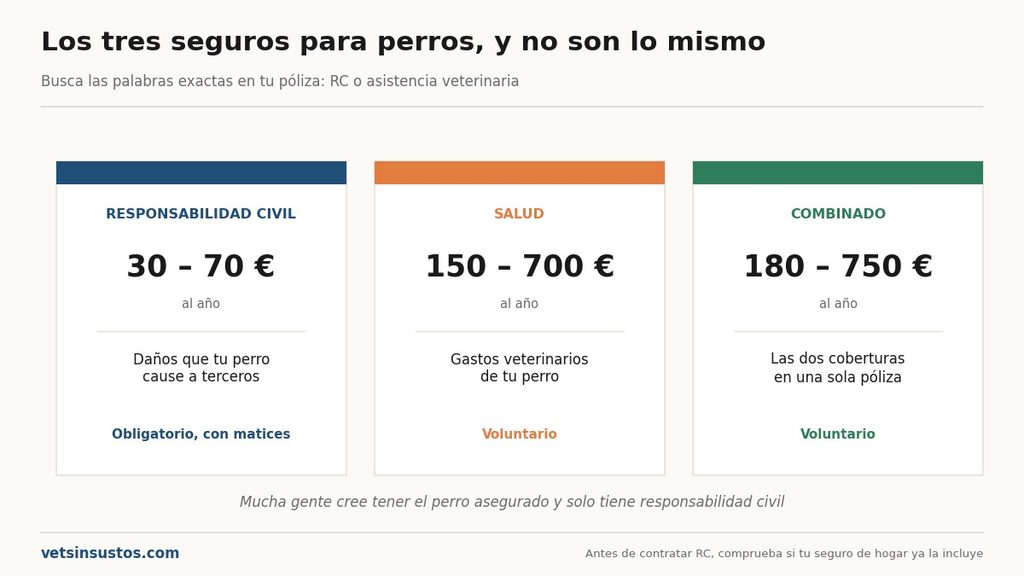
Los tres seguros que existen y no son lo mismo
| Responsabilidad civil | Salud | Combinado | |
|---|---|---|---|
| Qué cubre | Daños que tu perro cause a terceros | Gastos veterinarios de tu perro | Las dos cosas |
| ¿Obligatorio? | Sí, con matices | No | — |
| Precio anual | 30 – 70 € | 150 – 700 € | 180 – 750 € |
| A quién protege | A ti, frente a reclamaciones | A tu bolsillo, frente a facturas |
Esta es la confusión número uno del sector. Mucha gente cree que tiene «el perro asegurado» y lo que tiene es una póliza de responsabilidad civil que no cubre ni un euro de veterinario. Y al revés: gente con seguro de salud que cree estar cubierta si su perro muerde a alguien, y no lo está.
Mira tu póliza y busca las palabras exactas. Si pone «responsabilidad civil», cubre daños a terceros. Si pone «asistencia veterinaria» o «gastos veterinarios», cubre a tu perro.
El seguro de responsabilidad civil
Qué cubre
Los daños que tu perro cause a otras personas, a sus animales o a sus bienes: una mordedura, un accidente de tráfico que provoque, un destrozo en casa ajena. Cubre la indemnización y, en muchas pólizas, la defensa jurídica.
No cubre nada relacionado con la salud de tu propio perro.
La situación legal
La Ley 7/2023 de protección de los derechos y el bienestar de los animales recoge en su artículo 30 la obligación de que quien tenga un perro contrate y mantenga en vigor un seguro de responsabilidad civil por daños a terceros durante toda la vida del animal. La cuantía concreta se remitía a desarrollo reglamentario, y ese desarrollo ha ido por detrás de la propia ley, lo que ha generado bastante confusión.
Además, varias comunidades autónomas ya lo exigían antes de la ley estatal a cualquier perro, no solo a los potencialmente peligrosos: entre ellas Madrid, Cataluña, País Vasco, Navarra y Asturias.
Resultado práctico: comprueba la normativa de tu comunidad, porque es lo que te va a aplicar con seguridad. Y verifica el estado del desarrollo reglamentario estatal, que es un tema en movimiento.
Cuánto cuesta y cuánto debe cubrir
| Tipo | Capital asegurado habitual | Precio anual |
|---|---|---|
| RC básica | 60.000 – 150.000 € | 30 – 50 € |
| RC ampliada | 150.000 – 300.000 € | 45 – 70 € |
| RC para perro PPP | 120.000 – 175.000 € (según comunidad) | 60 – 150 € |
Para perros clasificados como potencialmente peligrosos, la normativa autonómica fija un capital mínimo que varía según el territorio, y es requisito para obtener la licencia.
Antes de contratar nada: mira tu seguro de hogar
Muchas pólizas de hogar ya incluyen la responsabilidad civil del perro de la familia. Es una llamada de cinco minutos a tu compañía y puede ahorrarte entre 30 y 70 € al año de una póliza duplicada.
Dos cosas que preguntar en esa llamada: si el capital asegurado alcanza el mínimo que exige tu comunidad, y si hay exclusiones por raza. Muchas pólizas de hogar excluyen expresamente a los perros considerados potencialmente peligrosos.
El seguro de salud
Qué suele cubrir
- Consultas y urgencias veterinarias
- Pruebas diagnósticas
- Hospitalización
- Cirugías por enfermedad o accidente
- Medicación asociada a un proceso cubierto
- En algunas pólizas: fisioterapia, oncología, tratamientos crónicos
Qué casi nunca cubre
- Medicina preventiva: vacunas, desparasitación, revisiones rutinarias
- Esterilización y cualquier procedimiento electivo
- Limpieza dental y, en muchas pólizas, todo lo dental
- Preexistencias: cualquier cosa que el perro ya tuviera al contratar
- Reproducción, parto y cesáreas
- Estética, corte de uñas, peluquería
- Según la póliza: problemas hereditarios o congénitos y los asociados a la raza
Ese último punto es el que más disgustos da. Hay pólizas que excluyen expresamente lo braquicefálico o lo displásico, que es justo el riesgo principal de algunas razas. Lo tienes desarrollado en [seguros que excluyen razas braquicéfalas].
La letra pequeña: los 10 conceptos que deciden si una póliza sirve
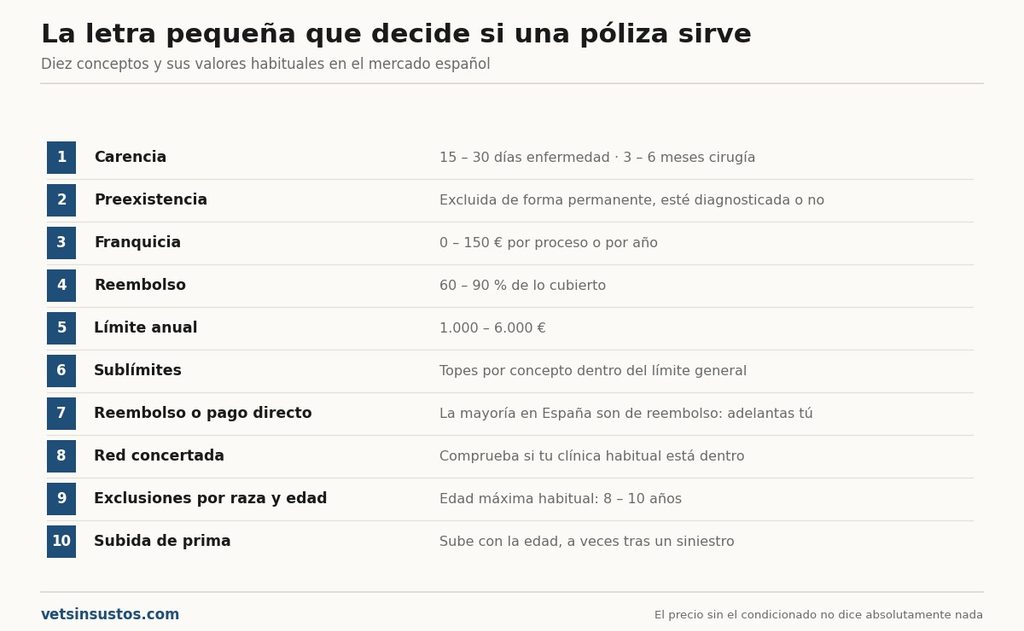
Si solo te vas a quedar con una sección de esta guía, que sea esta.
1. Carencia. El tiempo desde que contratas hasta que la cobertura entra en vigor. Lo habitual: 15-30 días para enfermedad y 3-6 meses para cirugía. Algunas pólizas no aplican carencia a los accidentes. Contratar el día antes de una operación no sirve de nada.
2. Preexistencia. Todo lo que tu perro ya tenga cuando contratas queda excluido de forma permanente, esté diagnosticado o no. Es el motivo por el que contratar de cachorro cambia tanto las cosas, y por el que cambiar de compañía con un perro que ya tiene algo sale caro.
3. Franquicia. La parte que pagas tú de cada siniestro. Puede ser por proceso (pagas los primeros 50-150 € de cada episodio) o anual (pagas los primeros X € del año). Una franquicia alta baja mucho la prima; para quien solo quiere cubrirse de lo grave, puede ser la opción más eficiente.
4. Copago o porcentaje de reembolso. Cuánto te devuelven de lo cubierto: normalmente entre el 60 y el 90 %. Una póliza que reembolsa el 70 % sobre una factura de 2.000 € te devuelve 1.400, no 2.000.
5. Límite anual. El tope que la compañía paga en un año: entre 1.000 y 6.000 €. Con un límite de 1.500 €, una cirugía de columna se lo come entero y lo que venga después ese año lo pagas tú.
6. Sublímites. Topes por concepto dentro del límite general: tanto para cirugía, tanto para pruebas, tanto para urgencias. Se esconden en el condicionado y son la causa más frecuente de sorpresas.
7. Reembolso o pago directo. La mayoría de pólizas españolas son de reembolso: pagas tú en la clínica y luego te devuelven. Necesitas tener el dinero disponible aunque estés asegurado. Las de pago directo solo funcionan dentro de una red concertada.
8. Red concertada. Algunas pólizas solo cubren en clínicas de su red, o cubren más dentro que fuera. Comprueba antes de contratar si tu veterinario de siempre está dentro.
9. Exclusiones por raza y edad. Muchas compañías no aceptan perros por encima de cierta edad (habitualmente 8-10 años) o aplican recargos importantes. Y varias excluyen problemas asociados a razas concretas.
10. Renovación y subida de prima. La prima sube con la edad del perro, a veces bastante, y algunas pólizas se revisan al alza tras un siniestro. Pregunta cómo evoluciona la prima a los 8, 10 y 12 años antes de contratar.
Cuánto cuesta un seguro de salud según el perfil
| Perfil del perro | Precio anual |
|---|---|
| Cachorro pequeño, mestizo, cobertura básica | 150 – 230 € |
| Perro mediano adulto, cobertura media | 240 – 380 € |
| Perro grande adulto, cobertura media | 280 – 500 € |
| Raza con exclusiones o recargo (braquicéfalos, algunos PPP) | 350 – 650 € |
| Perro mayor de 8 años | 400 – 700 € |
| Cobertura alta sin franquicia, cualquier perro | 450 – 750 € |
Los factores que más mueven la prima, por orden: edad, raza, nivel de cobertura, franquicia y comunidad autónoma. El peso influye menos de lo que la gente cree.
¿Merece la pena? El cálculo honesto
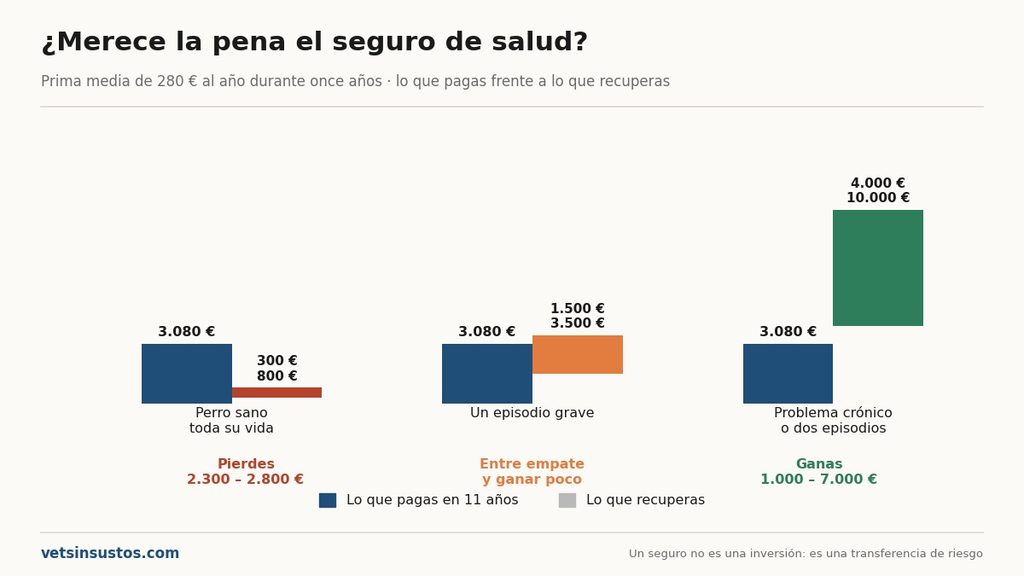
Un seguro no es una inversión, es una transferencia de riesgo. Estadísticamente, la aseguradora gana: si no, no existiría el negocio. Lo que compras es que un imprevisto grande no te descoloque.
Con una prima media de 280 € al año durante once años, pagas 3.080 € en total. Qué pasa después:
| Escenario | Lo que recuperas | Balance |
|---|---|---|
| Perro sano toda su vida | 300 – 800 € | Pierdes 2.300 – 2.800 € |
| Un episodio grave a lo largo de su vida | 1.500 – 3.500 € | Entre empate y ganar poco |
| Dos episodios o un problema crónico | 4.000 – 10.000 € | Ganas 1.000 – 7.000 € |
La alternativa: el colchón propio
Apartar esos mismos 280 € al año en una cuenta separada te da:
- 3.080 € disponibles al cabo de once años
- Sin carencias, sin preexistencias, sin exclusiones por raza
- Sin límite anual ni franquicia
- Y si no lo usas, es tuyo
La pega del colchón es doble: los primeros años estás casi desprotegido, porque a los dos años solo llevas 560 € ahorrados; y exige una disciplina que mucha gente no tiene.
Entonces, ¿sí o no?
El seguro tiene sentido si:
- Una factura de 2.000 € sería un problema serio en tu economía
- Tienes una raza con problemas conocidos y con exclusiones limitadas en la póliza
- Sabes que no vas a ser constante ahorrando
- Tu perro es cachorro (la prima es baja y no hay preexistencias)
El colchón tiene más sentido si:
- Puedes apartar 30-40 € al mes sin esfuerzo y con disciplina
- Tu perro es un mestizo adulto sano
- Ya tienes ahorro disponible para una emergencia
Y la tercera vía, que es la que más gente debería considerar: una póliza con franquicia alta para lo grave, que es más barata, más un colchón pequeño para lo cotidiano. Te cubres de la factura de 3.000 € y no pagas prima por las consultas de 40 €.
La checklist de 12 preguntas antes de firmar
Copia esto y hazlo con cada presupuesto que pidas:
- ¿Qué carencia hay para enfermedad y para cirugía?
- ¿Qué se considera preexistencia y cómo lo determinan?
- ¿Cuál es el límite anual de reembolso?
- ¿Hay sublímites por concepto? ¿Cuáles?
- ¿Qué porcentaje reembolsan y qué franquicia aplican?
- ¿Es de reembolso o de pago directo? ¿Hay red concertada?
- ¿Está mi clínica habitual dentro?
- ¿Excluyen algo por mi raza concreta?
- ¿Cubren urgencias fuera de horario? ¿Con qué límite?
- ¿Incluye responsabilidad civil? ¿Con qué capital?
- ¿Cómo sube la prima a los 8, 10 y 12 años?
- ¿Hay edad máxima de permanencia?
Si una compañía no te responde estas doce por escrito antes de contratar, esa es toda la información que necesitas sobre esa compañía.
Los cinco errores más caros al contratar
1. Contratar tarde. Cada mes que pasa aumenta la probabilidad de que aparezca algo que quede como preexistencia para siempre. Si vas a contratar, hazlo de cachorro.
2. Mirar solo la prima mensual. Una póliza de 15 €/mes con 1.000 € de límite anual y 40 % de copago cubre mucho menos que una de 25 €/mes con 4.000 € y 80 %. El precio sin el condicionado no dice nada.
3. No comprobar las exclusiones de tu raza. Contratar un seguro para un braquicéfalo que excluye lo respiratorio es pagar por no estar cubierto justo donde más riesgo hay.
4. Cambiar de compañía con el perro ya diagnosticado. Todo lo que tenga pasa a ser preexistencia en la nueva póliza. Cambiar sale a cuenta cuando el perro está sano.
5. Olvidar que casi todas son de reembolso. Tener seguro no significa que la clínica te lo cobre a la aseguradora. Vas a adelantar tú el dinero.
Cómo se reclama
- Avisa a la compañía en el plazo que marque la póliza, normalmente 7 días desde el siniestro.
- Guarda toda la documentación: factura desglosada, informe clínico, pruebas realizadas.
- Presenta la solicitud por el canal que indique la póliza.
- Plazo de resolución: habitualmente entre 15 y 30 días.
Si te deniegan el reembolso, pide la denegación por escrito y motivada. Después puedes reclamar al Servicio de Atención al Cliente de la compañía, que debe responder en un plazo determinado, y si no hay acuerdo, acudir a la Dirección General de Seguros y Fondos de Pensiones o a la vía de consumo. Lo tienes paso a paso en [cómo reclamar si tu seguro de mascota deniega un reembolso].
Preguntas frecuentes
¿Es obligatorio el seguro para perros en España? El de responsabilidad civil sí, con matices: la ley estatal lo recoge, su desarrollo reglamentario ha ido por detrás, y varias comunidades ya lo exigían antes a cualquier perro. Consulta la normativa de la tuya. El de salud es voluntario.
¿Cuánto cuesta un seguro para perro? Entre 30 y 70 € al año la responsabilidad civil sola, y entre 150 y 700 € el de salud según edad, raza y coberturas.
¿Qué diferencia hay entre el seguro de RC y el de salud? El de RC cubre los daños que tu perro cause a terceros. El de salud cubre los gastos veterinarios de tu perro. Son productos distintos y muchos dueños confunden uno con otro.
¿Merece la pena el seguro de salud? Depende. Tiene sentido si una factura de 2.000 € sería un problema, si tu raza tiene riesgos conocidos o si no vas a ser constante ahorrando. Si puedes apartar 30-40 € al mes con disciplina, el colchón propio suele salir mejor.
¿Qué es la carencia? El tiempo desde que contratas hasta que la cobertura entra en vigor: 15-30 días para enfermedad y 3-6 meses para cirugía en la mayoría de pólizas.
¿Cubren los seguros las enfermedades que ya tiene mi perro? No. Las preexistencias quedan excluidas de forma permanente, estén diagnosticadas o no en el momento de contratar.
¿Cubren las vacunas y la esterilización? Casi nunca: se consideran medicina preventiva y procedimientos electivos. Algunas pólizas de gama alta incluyen un bono anual de prevención.
¿Tengo que adelantar yo el dinero? En la mayoría de pólizas españolas sí, porque funcionan por reembolso. Las de pago directo solo operan dentro de su red concertada.
¿Puedo asegurar a un perro mayor? Depende de la compañía. Muchas ponen una edad máxima de contratación entre los 8 y los 10 años, y las que aceptan aplican primas bastante más altas.
¿Mi seguro de hogar cubre a mi perro? Bastantes pólizas de hogar incluyen la responsabilidad civil del perro de la familia, aunque suelen excluir a los considerados potencialmente peligrosos. Llama y pregunta antes de contratar una póliza aparte.
Metodología
Las cifras de esta página son estimaciones a partir de condicionados y tarifas públicas de aseguradoras que operan en España. Las condiciones concretas de cada póliza las fija cada compañía y cambian con frecuencia: lee siempre el condicionado general antes de firmar.
Esta guía es informativa y no constituye asesoramiento en materia de seguros. Para tu caso concreto, consulta con la compañía o con un mediador de seguros.
Última actualización: 26/09/2026
Deja una respuesta