Cuando una aseguradora deniega un reembolso, no es la última palabra: existe un procedimiento reglado en España, con plazos concretos, que empieza por la propia compañía y puede acabar, si hace falta, en la Dirección General de Seguros y Fondos de Pensiones. La mayoría de la gente se queda en el primer «no» sin saber que hay varios pasos más.
Esta guía explica el proceso completo, los motivos más habituales de denegación y cómo se relacionan con lo que ya sabes de carencias, preexistencias y sublímites, y qué hacer en cada paso para defender tu caso con más fuerza.
Los pasos, en orden
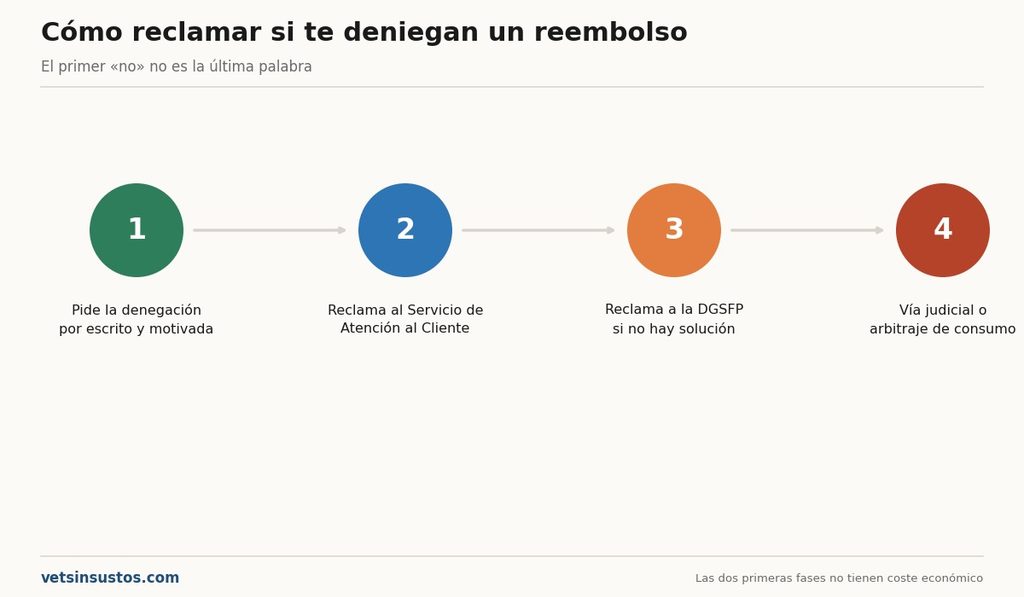
1. Pide la denegación por escrito y motivada
Si te la comunican por teléfono, pide que te la envíen también por correo electrónico o por escrito. Una compañía seria debe explicar el motivo concreto de la denegación, con referencia al artículo del condicionado que aplican. Sin esto por escrito, no tienes nada sólido sobre lo que reclamar.
2. Reclama al Servicio de Atención al Cliente de la aseguradora
Todas las aseguradoras que operan en España están obligadas a tener un departamento o servicio de atención al cliente para tramitar quejas y reclamaciones de sus asegurados, y en algunos casos también un Defensor del Cliente independiente. Preséntala por escrito (email o formulario de la web), guardando siempre una copia con fecha.
Qué incluir en la reclamación:
- Número de póliza y de siniestro.
- Fecha de la denegación y motivo que te dieron.
- Por qué consideras que la denegación no es correcta, con referencia a la cláusula del condicionado que crees que sí te ampara.
- Toda la documentación: factura desglosada, informe veterinario, historial clínico si es relevante.
Plazo de respuesta: la normativa de protección al cliente financiero obliga a las entidades a resolver las reclamaciones en un plazo máximo, habitualmente de hasta dos meses desde su presentación. Si no contestan en ese plazo, o la respuesta no te satisface, puedes pasar al siguiente paso.
3. Reclama a la Dirección General de Seguros y Fondos de Pensiones (DGSFP)
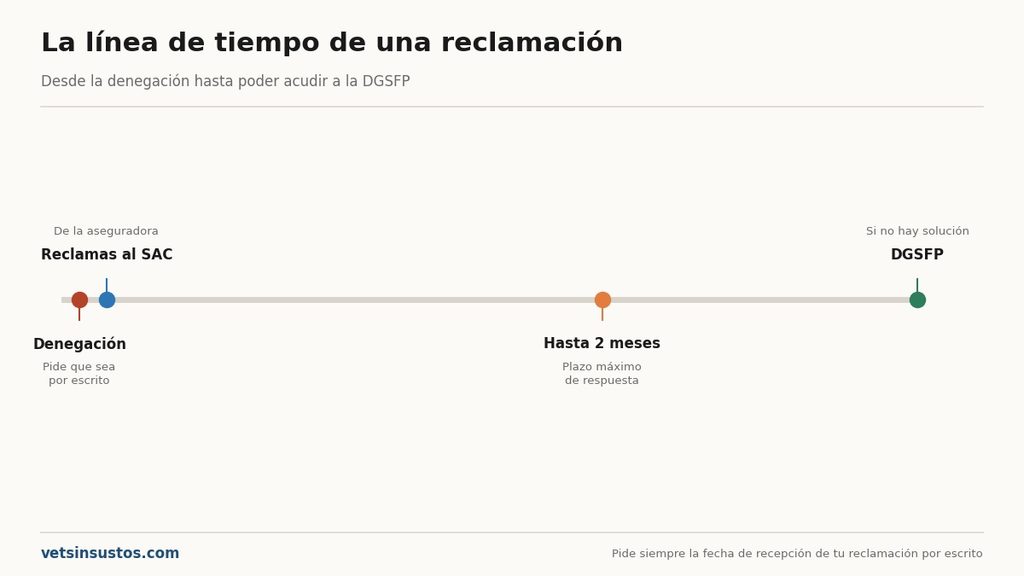
Es el organismo público que supervisa a las aseguradoras en España. Tiene un Servicio de Reclamaciones al que puedes acudir una vez que ya has reclamado antes al Servicio de Atención al Cliente de tu aseguradora y no has obtenido respuesta en plazo o no estás de acuerdo con ella.
Cómo se presenta: a través de la sede electrónica del Ministerio de Economía, con el formulario de reclamación de la DGSFP, adjuntando toda la documentación del caso, incluida la respuesta (o la falta de respuesta) de la aseguradora.
Qué puedes esperar: la DGSFP emite un informe sobre si la actuación de la aseguradora se ajusta a la normativa y a las buenas prácticas del sector. Este informe no es vinculante: no obliga a la aseguradora a pagarte, pero tiene peso, se incorpora al expediente de la compañía y en la práctica muchas aseguradoras revisan su postura al recibir un informe desfavorable, porque afecta a su historial regulatorio.
4. Si el informe no resuelve tu caso, hay dos vías más
Vía judicial: puedes reclamar por la vía civil. Para cuantías no muy elevadas existe el procedimiento de juicio verbal, más ágil que un procedimiento ordinario. Es recomendable valorar con un abogado si el importe en juego compensa los costes y el tiempo del proceso.
Arbitraje de consumo: si la aseguradora está adherida al sistema arbitral de consumo, puedes plantear tu reclamación ante la Junta Arbitral de Consumo de tu comunidad. Es gratuito y el laudo que se dicta sí es vinculante para ambas partes, pero solo funciona si la compañía está adherida al sistema.
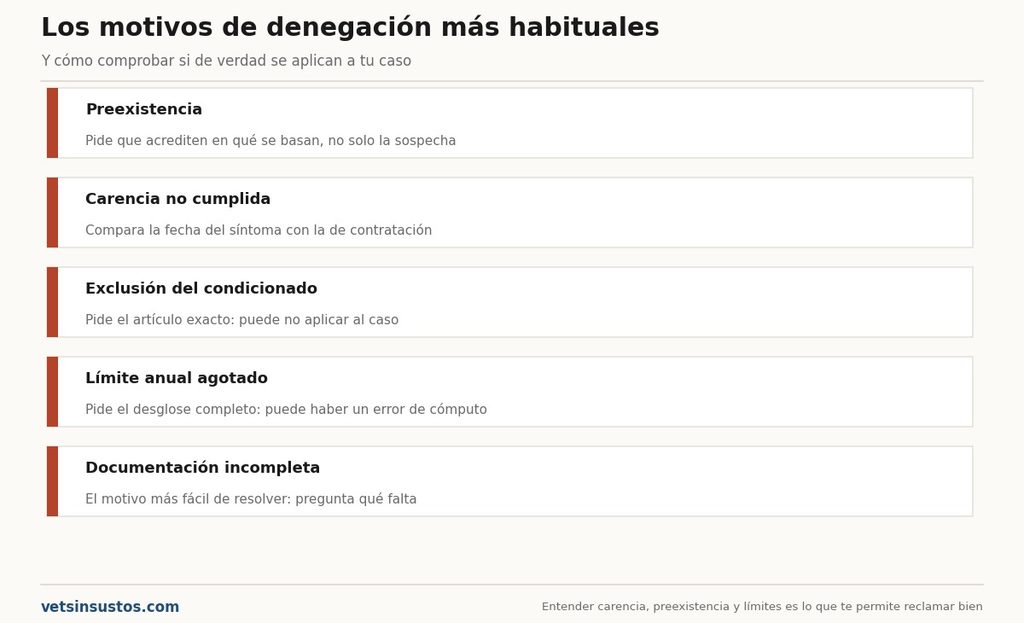
Los motivos de denegación más habituales, y cómo se defienden
| Motivo de denegación | Qué comprobar para defenderte |
|---|---|
| Preexistencia | Pide que te muestren en qué se basan para considerar que el problema ya existía antes de contratar. No basta con una sospecha: debe estar razonablemente acreditado. |
| Carencia no cumplida | Comprueba la fecha exacta de contratación y la fecha en que empezó el síntoma o el diagnóstico, no solo la fecha de la factura. |
| Exclusión del condicionado | Pide que te señalen el artículo exacto. Algunas denegaciones citan una exclusión general que, leída completa, no aplica al caso concreto. |
| Límite anual agotado | Pide el detalle de todos los reembolsos del año que se han descontado de tu límite, con fecha e importe. Puede haber un error de cómputo. |
| Documentación incompleta | Es el motivo más fácil de resolver: pregunta exactamente qué falta y reenvíalo. |
| Falta de comunicación en plazo | Comprueba el plazo exacto que marca tu póliza para avisar del siniestro, y si lo comunicaste dentro de ese margen aunque fuera de forma informal. |
Esto conecta directamente con lo que se explica en [periodos de carencia en seguros de mascota] y en [qué cubre y qué no cubre un seguro de perro]: entender bien estos conceptos antes de reclamar es lo que te permite identificar si la denegación es correcta o si hay un argumento sólido para rebatirla.
Cómo preparar una reclamación que pese de verdad
Sé concreto, no emocional. Una reclamación con fechas, artículos del condicionado y documentos adjuntos tiene mucho más peso que una queja general sobre el mal servicio.
Cita el condicionado, no solo la póliza particular. Las condiciones generales son las que detallan las exclusiones y definiciones; cítalas por su número de artículo si puedes.
Guarda todo con fecha. Capturas de pantalla, correos, la propia comunicación de denegación. Si acabas escalando a la DGSFP, todo este historial es lo que sustancia el expediente.
Pide plazos por escrito. Cuando presentes la reclamación al Servicio de Atención al Cliente, pide que te confirmen la fecha de recepción: así puedes contar con precisión cuándo se cumplen los dos meses.
No dejes pasar el tiempo. Cuanto antes reclames tras la denegación, más fresca está la documentación clínica y más fácil es reconstruir fechas y hechos si hace falta.
Lo que la reclamación no puede conseguir
Es importante ser realista sobre los límites de este proceso:
- No puede obligar a la aseguradora a cubrir algo que el condicionado excluye de forma legítima. Si la exclusión es clara, válida y se aplica correctamente al caso, la reclamación no la va a revertir.
- El informe de la DGSFP no es una sentencia. Orienta, pesa, pero no ejecuta el pago.
- El arbitraje solo vincula si la aseguradora está adherida, y no todas lo están.
Donde sí funciona muy bien la reclamación es cuando hay un error de interpretación, un cómputo equivocado del límite anual, una exclusión mal aplicada al caso concreto, o una demora injustificada en resolver. Ahí el proceso reglado suele dar resultado.
Preguntas frecuentes
¿Qué hago si mi seguro de mascota deniega un reembolso? Pide la denegación por escrito y motivada, y reclama primero al Servicio de Atención al Cliente de la aseguradora. Si no responde en plazo o no estás de acuerdo, puedes acudir a la Dirección General de Seguros y Fondos de Pensiones.
¿Cuánto tarda la aseguradora en responder a una reclamación? Habitualmente hasta dos meses desde que la presentas, según la normativa de protección al cliente financiero.
¿Qué es la DGSFP y qué puede hacer por mí? Es el organismo público que supervisa a las aseguradoras en España. Tiene un Servicio de Reclamaciones que emite un informe sobre si la actuación de la compañía es correcta, aunque ese informe no es vinculante.
¿Puedo demandar directamente a la aseguradora? Sí, por la vía civil, con un juicio verbal para cuantías no muy elevadas. Consulta con un abogado si el importe compensa el proceso.
¿Qué es el arbitraje de consumo y cuándo funciona? Es un procedimiento gratuito ante la Junta Arbitral de Consumo, con laudo vinculante, pero solo si la aseguradora está adherida al sistema arbitral.
¿Puedo reclamar si la denegación es por una preexistencia? Puedes pedir que te acrediten en qué se basan para considerarla preexistente. Si no hay una base razonable, es un argumento válido de reclamación.
¿Y si el motivo es que agoté el límite anual? Pide el desglose completo de todos los reembolsos del año descontados de ese límite. Los errores de cómputo son uno de los motivos que más se resuelven a favor del asegurado.
¿Merece la pena reclamar por importes pequeños? Depende del tiempo que le dediques. Las dos primeras fases (aseguradora y DGSFP) no tienen coste económico, así que para la mayoría de casos vale la pena al menos intentarlo antes de dar la denegación por definitiva.
Metodología
Los pasos y plazos de este artículo se basan en el procedimiento general de reclamaciones frente a entidades aseguradoras en España, a través del Servicio de Atención al Cliente de la propia compañía y, en segunda instancia, del Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones. Los plazos concretos pueden variar y conviene confirmarlos en el momento de reclamar.
Esta guía es informativa y no constituye asesoramiento jurídico. Para casos complejos o de importe elevado, consulta con un profesional del derecho.
Última actualización: 27/09/20276
Deja una respuesta