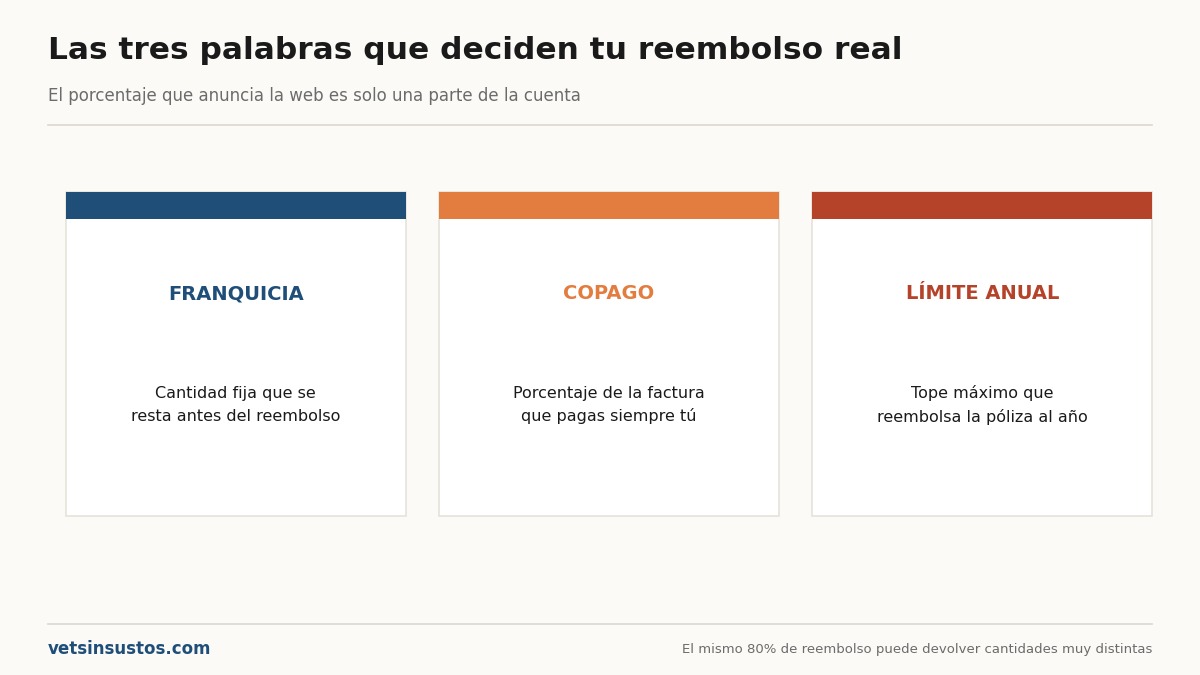
Tres palabras deciden cuánto te devuelve de verdad un seguro de mascota, y son las que menos se explican al contratar: franquicia, copago y límite anual. El porcentaje de reembolso que anuncia cada compañía en su web es solo una parte de la cuenta; estas tres son las que determinan lo que de verdad sale de tu bolsillo.
Esta guía explica cada concepto por separado, cómo se combinan entre sí en una factura real, y por qué dos pólizas con el mismo «80% de reembolso» pueden devolverte cantidades muy distintas.
Los tres conceptos, uno por uno
Franquicia
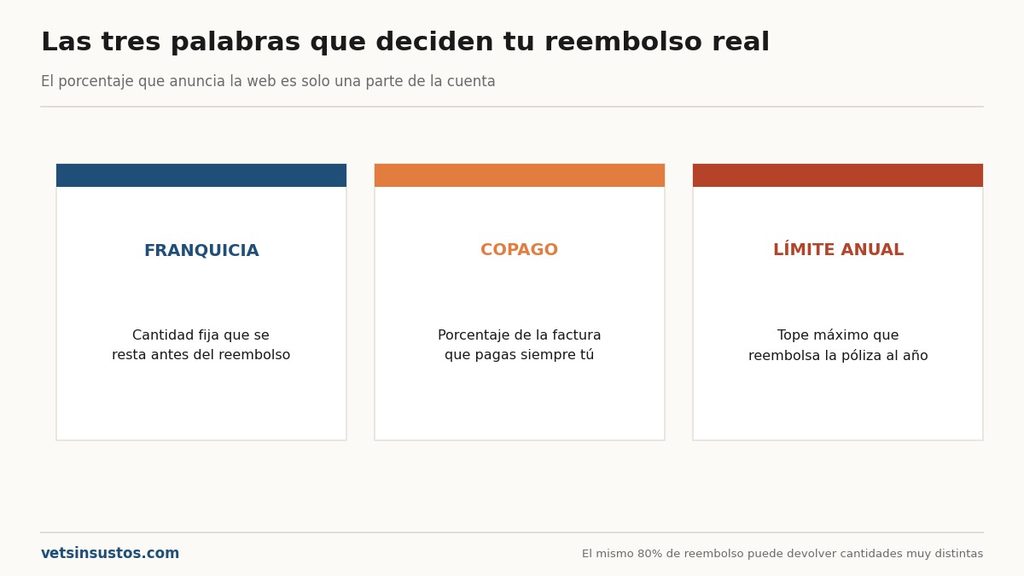
La franquicia es una cantidad fija que se resta de la factura antes de aplicar el reembolso. Existen dos modalidades:
Franquicia por proceso: se descuenta en cada intervención o enfermedad distinta. Si tu perro tiene tres procesos distintos en el año, pagas la franquicia tres veces.
Franquicia anual: se descuenta una sola vez al año, normalmente en la primera solicitud de reembolso. A partir de ahí, el resto de facturas del año no vuelven a restarla.
| Tipo de franquicia | Cómo funciona | A quién favorece |
|---|---|---|
| Por proceso | Se resta en cada proceso distinto | A quien tiene pocos procesos, pero grandes |
| Anual | Se resta una vez al año | A quien tiene varios procesos pequeños en el mismo año |
Copago
El copago es un porcentaje de la factura que pagas tú, en lugar de una cantidad fija. Un copago del 20% significa que, hagas la factura que hagas, siempre pagas ese porcentaje, por pequeña o grande que sea.
La diferencia clave con la franquicia: la franquicia es una cantidad fija que se «consume» y no afecta al resto de la factura; el copago es un porcentaje que se aplica siempre, sobre el total.
Límite anual
El límite anual es el importe máximo que la aseguradora reembolsa en un año, con independencia de cuántas facturas presentes. Una vez alcanzado, todo lo que venga después ese año lo pagas tú al 100%, aunque técnicamente sigas «asegurado».
Cómo se combinan en una factura real
El orden de cálculo es siempre el mismo: primero se resta la franquicia, después se aplica el porcentaje de reembolso (o se resta el copago), y por último se comprueba si el resultado cabe dentro del límite anual disponible.
Ejemplo con franquicia y reembolso porcentual
Póliza con 100 € de franquicia por proceso y 80% de reembolso, sobre una factura de 500 €:
| Paso | Cálculo | Resultado |
|---|---|---|
| 1. Restar franquicia | 500 € − 100 € | 400 € |
| 2. Aplicar reembolso | 400 € × 80% | 320 € |
| Te devuelven | 320 € | |
| Pagas tú | 180 € |
Ejemplo con copago, sin franquicia fija
Póliza con copago del 20%, sin franquicia, sobre la misma factura de 500 €:
| Paso | Cálculo | Resultado |
|---|---|---|
| 1. Aplicar copago | 500 € × 20% | 100 € a tu cargo |
| Te devuelven | 400 € | |
| Pagas tú | 100 € |
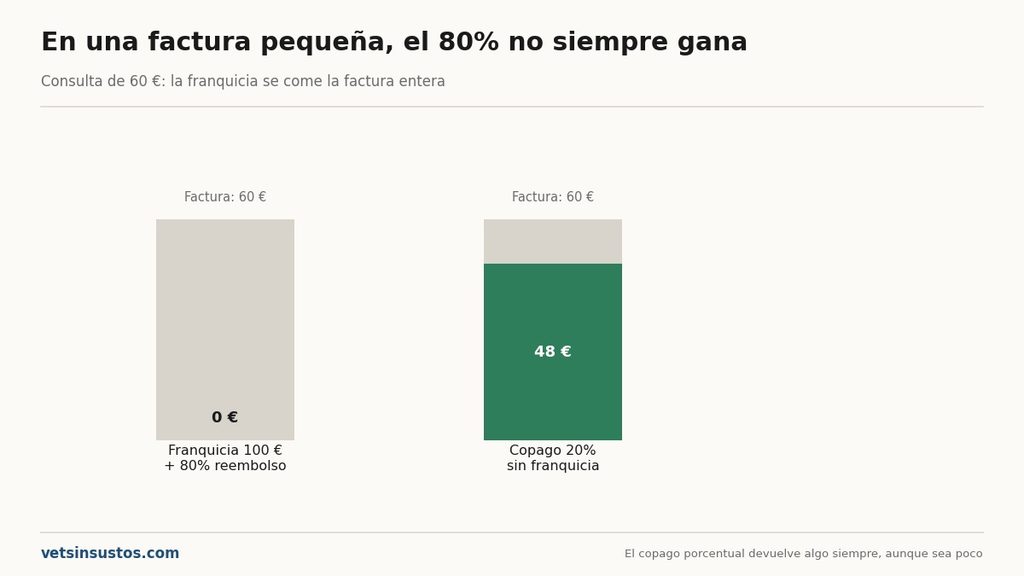
En este ejemplo concreto, el copago sale mejor para ti que la franquicia con reembolso del 80%, aunque los dos suenan parecidos («pagas una parte»). La diferencia se nota más cuanto más pequeña es la factura: en una consulta de 60 €, la franquicia de 100 € se comería la factura entera y no recibirías nada; el copago del 20% te devolvería 48 €.
El mismo ejercicio con una factura pequeña
Consulta de 60 €, comparando las dos pólizas anteriores:
| Franquicia 100 € + 80% | Copago 20%, sin franquicia | |
|---|---|---|
| Cálculo | 60 € − 100 € = 0 € (no llega a cubrir la franquicia) | 60 € × 20% = 12 € a tu cargo |
| Te devuelven | 0 € | 48 € |
Esta es la razón por la que «80% de reembolso» no significa lo mismo en todas las pólizas. Una franquicia alta hace que ese 80% no sirva de nada en facturas pequeñas, mientras que un copago porcentual sin franquicia reembolsa algo siempre, aunque sea poco.
Dónde entra el límite anual
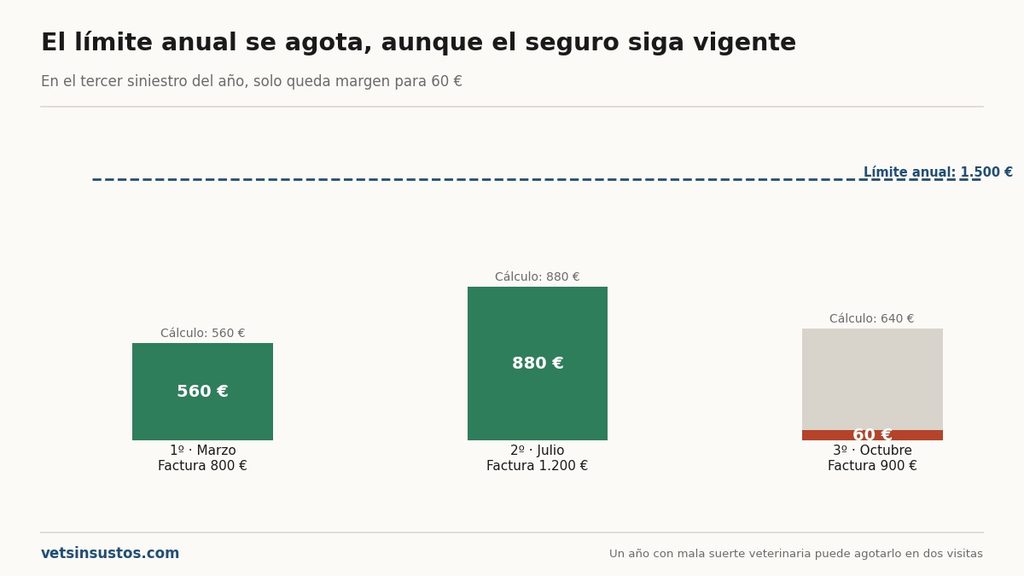
Sigamos con la póliza de franquicia por proceso (100 €) y reembolso del 80%, con un límite anual de 1.500 €.
| Siniestro | Factura | Reembolso calculado | Límite disponible antes | Te devuelven |
|---|---|---|---|---|
| 1º (marzo) | 800 € | (800−100) × 80% = 560 € | 1.500 € | 560 € |
| 2º (julio) | 1.200 € | (1.200−100) × 80% = 880 € | 940 € | 880 € |
| 3º (octubre) | 900 € | (900−100) × 80% = 640 € | 60 € | 60 € |
En el tercer siniestro, aunque el cálculo normal daría 640 €, solo queda un margen de 60 € del límite anual, así que eso es todo lo que recibes. Los 580 € restantes de esa factura los pagas tú por completo, aunque técnicamente el seguro siga vigente.
Esto es lo que hace que el límite anual sea, para la mayoría de la gente, más importante que el porcentaje de reembolso. Un año con mala suerte veterinaria puede agotarlo en dos visitas.
Cómo comparar dos pólizas de verdad
No sirve con mirar el porcentaje de reembolso solo. Para comparar de forma honesta, hay que reunir estos cuatro datos de cada póliza:
- Porcentaje de reembolso (o el copago equivalente).
- Franquicia: cuánto es, y si es por proceso o anual.
- Límite anual de reembolso.
- Sublímites, si los hay, por tipo de acto (pruebas de imagen, cirugía, hospitalización).
Con esos cuatro datos, puedes simular tú mismo dos o tres escenarios: una factura pequeña 60-150 € una mediana 500-800 € y una grande 1.500-3.000 €, y ver qué póliza te devuelve más en cada caso. La respuesta puede cambiar según el escenario: una póliza puede ganar en facturas pequeñas y perder en las grandes, o al revés.
La franquicia y el límite altos no son necesariamente malos
Suena contraintuitivo, pero para cierto tipo de persona es la combinación más eficiente:
Si lo que quieres es protegerte solo de la catástrofe (una cirugía de 2.000-3.000 €) y puedes asumir tú las consultas y pruebas pequeñas del día a día, una póliza con franquicia alta y límite anual generoso suele tener una prima bastante más baja, y sigue cubriéndote exactamente donde más falta te hace.
Si lo que quieres es no pagar nada de tu bolsillo casi nunca, necesitas una franquicia baja o un copago pequeño, y eso se paga con una prima más alta.
Ninguna de las dos es la «correcta»: depende de tu capacidad de asumir gastos pequeños y de para qué quieres el seguro de verdad. Tienes el desarrollo de esta idea, con el cálculo completo de cuándo compensa cada estrategia, en [seguro de salud para perros: ¿merece la pena?].
Los errores más caros al leer estos tres conceptos
1. Fijarse solo en el porcentaje de reembolso. Es el error número uno. El «90% de reembolso» de una póliza con franquicia alta y límite bajo puede devolver menos que el «70%» de otra con franquicia baja y límite generoso.
2. No preguntar si la franquicia es por proceso o anual. En un perro con varios problemas pequeños en el mismo año, la diferencia es de varios cientos de euros.
3. No comprobar los sublímites. Un límite anual de 3.000 € suena bien hasta que descubres que las pruebas de imagen tienen un sublímite de 300 €, muy por debajo de lo que cuesta un TAC.
4. Olvidar que el límite anual se comparte entre todos los siniestros del año. No es «hasta 1.500 € por proceso»: es 1.500 € en total, repartido entre todo lo que le pase a tu perro ese año.
5. No simular una factura pequeña. Mucha gente solo hace números pensando en la cirugía grande y descubre después que su franquicia le deja a cero en cualquier visita rutinaria.
Preguntas frecuentes
¿Qué diferencia hay entre franquicia y copago? La franquicia es una cantidad fija que se resta antes de calcular el reembolso. El copago es un porcentaje de la factura que pagas siempre tú, sea cual sea el importe.
¿Qué es mejor, franquicia por proceso o anual? Depende de cuántos procesos distintos tenga tu perro en el año. Con varios procesos pequeños, la franquicia anual suele salir mejor porque solo se resta una vez.
¿Qué es el límite anual de un seguro de mascota? El importe máximo que la aseguradora reembolsa en un año. Superado ese límite, el resto de gastos de ese año los pagas tú al completo.
¿Por qué dos pólizas con el mismo porcentaje de reembolso devuelven cantidades distintas? Porque la franquicia, el copago y el límite anual varían entre ellas, y son los que de verdad determinan el reembolso final, no solo el porcentaje.
¿Compensa una franquicia alta? Si puedes asumir tú los gastos pequeños del día a día y quieres protegerte sobre todo de una factura grande, una franquicia alta con límite generoso suele salir más eficiente y más barata.
¿Qué son los sublímites? Topes de reembolso para un tipo concreto de gasto (pruebas de imagen, cirugía, hospitalización) dentro del límite anual general. Pueden dejar mal cubierta una prueba cara aunque el límite total parezca alto.
¿Cómo puedo comparar dos seguros de forma justa? Reuniendo el porcentaje de reembolso, la franquicia, el límite anual y los sublímites de cada uno, y calculando el reembolso real para una factura pequeña, una mediana y una grande.
¿El límite anual se reinicia cada año? Sí, normalmente coincidiendo con la renovación de la póliza. Lo que se gasta un año no afecta al límite disponible del siguiente.
Metodología
Los ejemplos numéricos de esta página son cálculos ilustrativos con condiciones habituales del mercado español de seguros de mascota (franquicia, copago y límites en los rangos más frecuentes). No corresponden a una póliza concreta: aplica siempre los porcentajes y cantidades exactas de tu propio condicionado para calcular tu caso real.
Esta guía es informativa y no constituye asesoramiento en materia de seguros.
Última actualización: 27/09/2026
Deja una respuesta