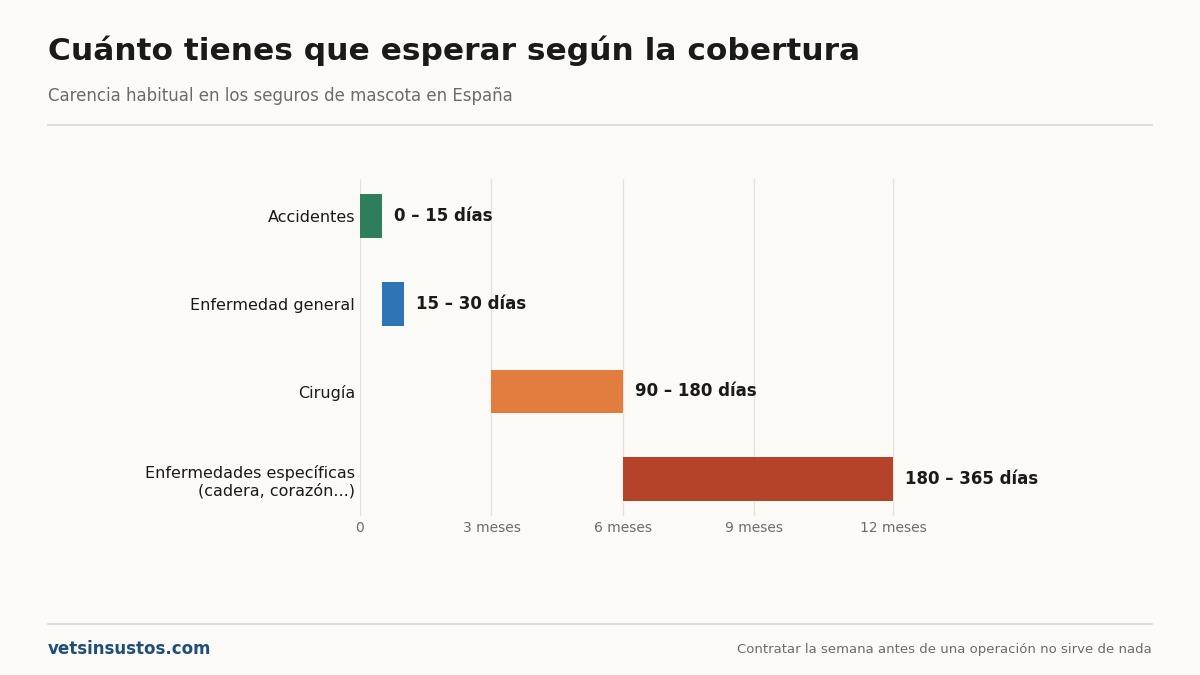
La carencia es el tiempo que pasa desde que contratas un seguro hasta que la cobertura empieza a funcionar de verdad. En los seguros de mascota en España, lo habitual es entre 15 y 30 días para enfermedad y entre 3 y 6 meses para cirugía, con los accidentes cubiertos desde antes o incluso desde el primer día en muchas pólizas.
Contratar el seguro la semana antes de una operación no sirve de nada: sigues sin cobertura. Esta guía explica cuánto dura cada carencia, qué pasa exactamente si algo aparece durante ese plazo, y por qué ese «algo que aparece» es más importante que la carencia en sí.
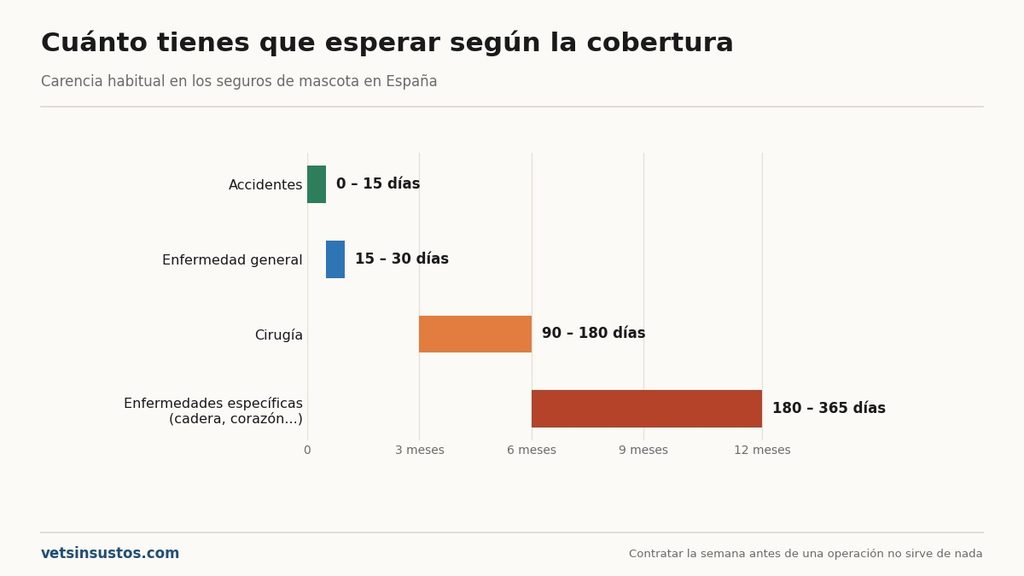
Cuánto dura cada carencia
| Tipo de cobertura | Carencia habitual |
|---|---|
| Accidentes | 0 – 15 días (muchas pólizas: desde el día 1) |
| Enfermedad general | 15 – 30 días |
| Cirugía | 3 – 6 meses |
| Enfermedades específicas (cadera, corazón, algunas hereditarias) | 6 – 12 meses |
| Responsabilidad civil (si va incluida) | 0 – 15 días |
La lógica del reparto no es arbitraria. Los accidentes son sucesos repentinos que no dependen de si el perro ya estaba enfermo, así que las aseguradoras los cubren casi de inmediato: el riesgo de fraude es bajo. La cirugía, en cambio, es donde más se concentra el coste, así que ahí se aplica el plazo más largo, precisamente para que nadie contrate un seguro el lunes pensando operar el viernes.
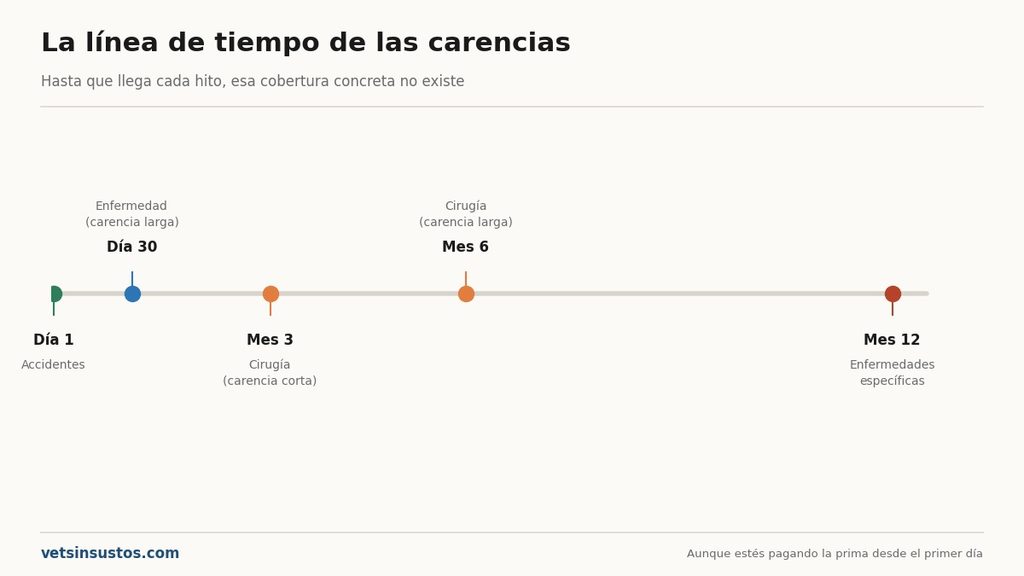
La línea de tiempo completa
| Día | Qué cubre ya |
|---|---|
| Día 1 | Accidentes, en la mayoría de pólizas |
| Día 15 | Enfermedad general, en las carencias más cortas |
| Día 30 | Enfermedad general, en las carencias más largas |
| Mes 3 | Cirugía, en las carencias más cortas |
| Mes 6 | Cirugía, en las carencias más largas |
| Mes 6-12 | Enfermedades específicas con carencia larga |
Hasta que cada plazo se cumple, esa cobertura concreta no existe, aunque estés pagando la prima desde el primer día.
Lo que de verdad importa: qué pasa si algo aparece durante la carencia
Aquí está el punto que cambia todo, y el que casi ningún artículo explica bien.
No es que tengas que esperar y luego ya estás cubierto de cualquier cosa. Si un síntoma aparece, se diagnostica o empieza a manifestarse durante el periodo de carencia, la mayoría de compañías lo tratan como preexistencia, y eso significa que queda excluido para siempre, incluso después de que termine formalmente el plazo de carencia.
Ejemplo real: contratas un seguro con 30 días de carencia para enfermedad. En el día 22, tu perro empieza a cojear. Vas al veterinario en el día 35, cuando la carencia ya ha terminado sobre el papel. La aseguradora revisa el caso, ve que el síntoma empezó en el día 22, y lo excluye como preexistencia. Aunque hayas ido al veterinario después de que terminara la carencia.
Esto es exactamente lo que la mayoría de la gente no sabe, y es más importante que memorizar si la carencia son 15 o 30 días.
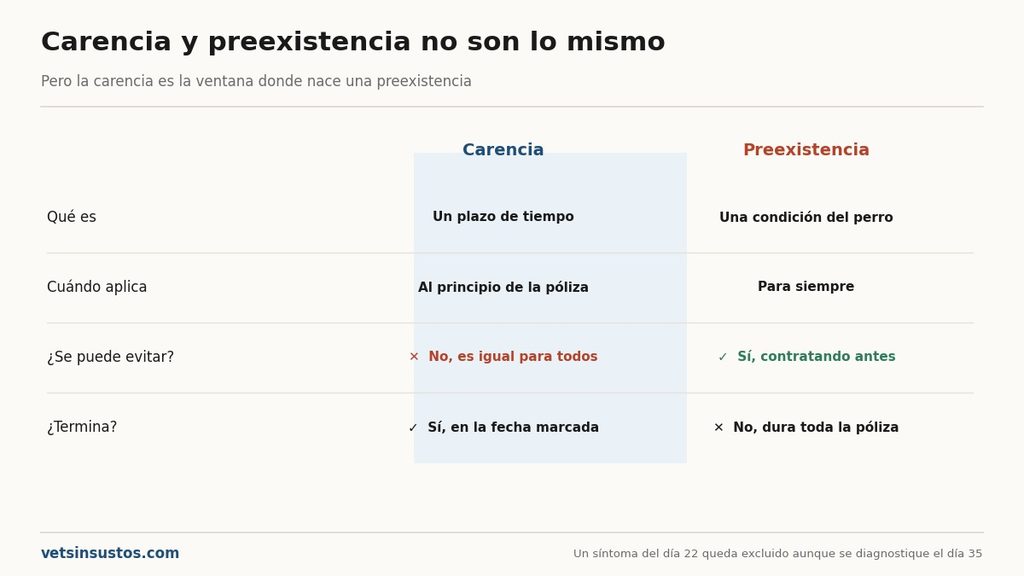
Carencia y preexistencia: no es lo mismo, pero están conectadas
| Carencia | Preexistencia | |
|---|---|---|
| Qué es | Un plazo de tiempo | Una condición del perro |
| Cuándo aplica | Al principio de la póliza | Para siempre |
| Se puede evitar | No, es igual para todos | Sí, contratando antes de que aparezca nada |
| Termina | Sí, en la fecha marcada | No, dura toda la vida de la póliza |
La carencia es temporal. La preexistencia es permanente. Y la carencia es precisamente la ventana en la que es más fácil que algo se convierta en preexistencia, porque cualquier síntoma que aparezca ahí queda fuera para siempre, aunque el plazo termine.
Por qué esto hace que contratar de cachorro sea tan importante
Un cachorro sano, recién adoptado o comprado, tiene la probabilidad más baja posible de que algo aparezca durante la carencia, sencillamente porque lleva poco tiempo vivo y ha tenido menos ocasión de desarrollar nada. Cuanto más se retrasa la contratación, más aumenta la probabilidad de que la carencia «atrape» algo que ya estaba en marcha.
Esto no es un consejo genérico de «contrata pronto». Es la razón concreta, con mecanismo incluido, de por qué la prima más barata del mercado la vas a conseguir con menos de tres meses y por qué esperar sale caro de una forma que no se ve en el precio.
¿Hay seguros sin carencia?
Existen pólizas que anuncian «sin carencia» o con carencia reducida, normalmente en dos situaciones:
- Para accidentes, donde no tener carencia es bastante habitual y no cuesta mucho más.
- Como promoción comercial, a veces limitada a determinadas coberturas o con la carencia de cirugía intacta aunque la de enfermedad se reduzca.
Lo que hay que comprobar siempre: que «sin carencia» se refiera a todas las coberturas y no solo a la más barata de cubrir. Pide que te lo confirmen por escrito, no te fíes solo del titular publicitario.
Qué pasa si cambias de compañía
Aquí se junta lo peor de los dos mundos, y es un error carísimo:
- La nueva compañía te aplica su propia carencia, de cero. No importa cuántos años llevaras con la anterior.
- Todo lo que tu perro ya tuviera queda como preexistencia en la póliza nueva, esté curado o no.
Cambiar de aseguradora solo compensa económicamente si tu perro está completamente sano en ese momento. Si tiene algo en marcha, cambiar significa perder la cobertura de eso para siempre y encima pasar meses sin cobertura de cirugía para nada nuevo que aparezca mientras tanto.
Casos concretos que conviene tener claros
Adopción de un perro adulto. Si no conoces su historial, cualquier cosa que aparezca en los primeros meses es más difícil de defender ante la aseguradora como «nueva» y no preexistente. Pide toda la documentación veterinaria disponible de la protectora antes de contratar.
Cambio de casa de seguros por precio. Si tu perro está sano, es el mejor momento para comparar y cambiar. Si no, calcula bien: perder la cobertura de algo que ya tenías cubierto puede costar mucho más que lo que ahorras en prima.
Añadir una cobertura nueva a una póliza que ya tienes. Algunas compañías reinician la carencia solo para esa cobertura añadida, no para toda la póliza. Pregúntalo antes de ampliar.
Renovación anual. La renovación de una póliza que ya tenías no reinicia la carencia. Solo se reinicia al contratar una póliza nueva, con otra compañía o con una modalidad distinta.
Qué hacer con esta información
- Si vas a contratar, hazlo cuanto antes, idealmente con el perro recién llegado y sano.
- Pide por escrito los plazos exactos de carencia para cada tipo de cobertura, no solo el titular de «carencia desde 15 días».
- Si algo aparece durante la carencia, anótalo y consérvalo, aunque parezca menor. Vas a necesitarlo si la compañía discute después si era o no preexistente.
- No canceles ni cambies de compañía mientras tengas algo en curso, salvo que hayas hecho bien los números.
- Comprueba si la carencia aplica a toda la póliza o solo a alguna cobertura al leer el condicionado.
Preguntas frecuentes
¿Cuánto dura la carencia de un seguro de perro? Entre 15 y 30 días para enfermedad general, y entre 3 y 6 meses para cirugía. Los accidentes suelen cubrirse desde antes, muchas veces desde el primer día.
¿Qué pasa si mi perro enferma durante la carencia? Ese problema pasa a tratarse como preexistencia y queda excluido de forma permanente, aunque la carencia termine después y aunque vayas al veterinario cuando el plazo ya haya pasado.
¿Hay seguros sin carencia? Algunos la reducen o la eliminan para accidentes, o como promoción puntual. Comprueba siempre si aplica a todas las coberturas o solo a alguna.
¿La carencia se repite cada año al renovar? No. Solo se aplica al contratar una póliza nueva, con otra compañía o con una modalidad distinta. La renovación de tu propia póliza no la reinicia.
¿Compensa cambiar de seguro para pagar menos? Solo si tu perro está completamente sano en ese momento. Si tiene algo en marcha, la nueva compañía lo tratará como preexistencia y lo perderás para siempre.
¿Por qué la carencia de cirugía es más larga que la de enfermedad? Porque la cirugía concentra el coste más alto, y un plazo largo evita que alguien contrate el seguro sabiendo que va a necesitar una operación inminente.
¿Es mejor contratar de cachorro por la carencia? Sí. Un cachorro sano tiene menos probabilidad de que algo se manifieste durante la carencia, así que hay menos riesgo de que algo quede excluido como preexistencia desde el principio.
¿Qué debo pedir a la aseguradora antes de contratar? Los plazos exactos de carencia para cada tipo de cobertura, por escrito, y confirmación de si un «sin carencia» publicitado se aplica a toda la póliza.
Metodología
Los plazos de esta página son los habituales en el mercado español de seguros de mascota. Cada compañía fija los suyos en sus condiciones particulares: consúltalos antes de contratar.
Esta guía es informativa y no constituye asesoramiento en materia de seguros.
Última actualización: 27/09/2026
Deja una respuesta