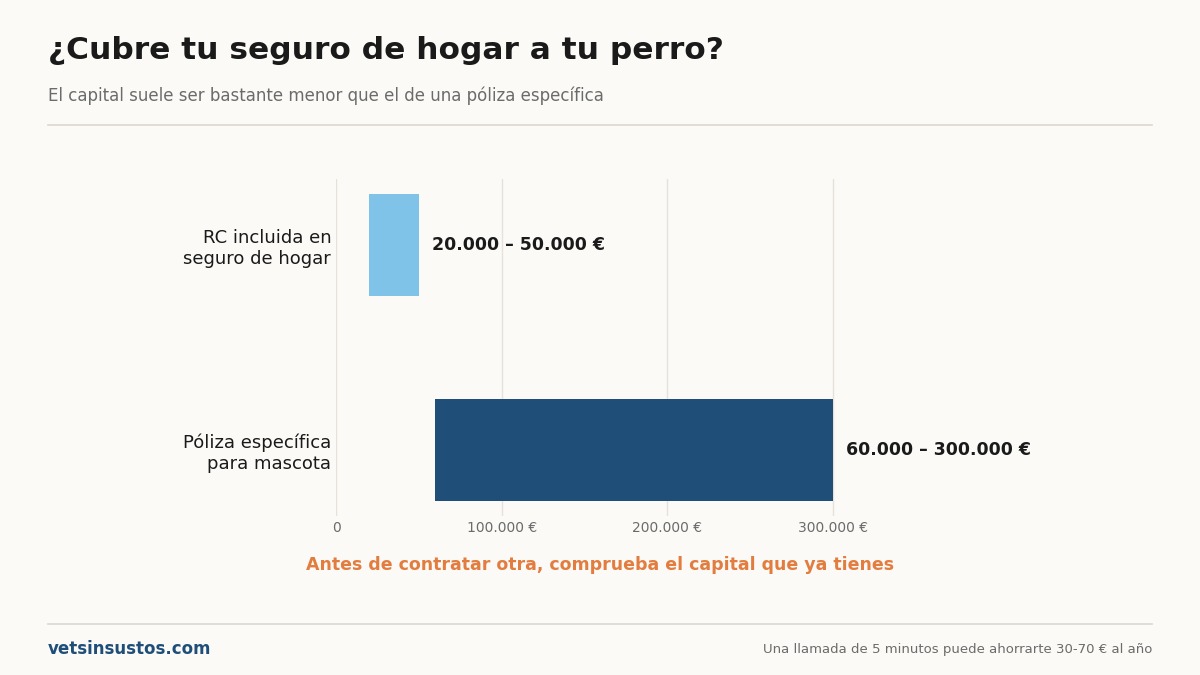
Muchas pólizas de hogar en España sí incluyen la responsabilidad civil de la mascota de la familia, pero con dos condiciones que casi nadie comprueba: un capital bastante más bajo que el de un seguro específico, y exclusiones frecuentes para razas potencialmente peligrosas. Antes de contratar una póliza de responsabilidad civil aparte para tu perro, una llamada de cinco minutos a tu aseguradora de hogar puede ahorrarte entre 30 y 70 € al año, o puede revelarte que necesitas algo más de lo que creías tener.
Esta guía explica qué es probable que incluya tu póliza de hogar, qué es casi seguro que no incluye, y las preguntas exactas que hacer para salir de dudas hoy mismo.
Lo primero: de qué responsabilidad civil estamos hablando
Aquí hay dos cosas distintas que conviene no mezclar desde el principio:
Responsabilidad civil de la familia (o del cabeza de familia), que suele venir incluida en la mayoría de pólizas de hogar como cobertura estándar. Cubre los daños que tú, o las personas que dependen de ti, causéis a terceros, y en muchas compañías esto se extiende también a los animales de compañía que tengas en el hogar.
Responsabilidad civil específica para mascotas, un producto aparte, pensado solo para esto, con un capital mayor y sin depender de que forme parte de otra póliza.
La confusión habitual es dar por hecho que, como tienes seguro de hogar, ya estás cubierto para lo del perro, sin haber comprobado nunca si es cierto ni con qué límite.
Qué es probable que incluya tu póliza de hogar
| Elemento | Lo habitual |
|---|---|
| ¿Incluye RC de mascotas por defecto? | En muchas pólizas, sí, dentro de la RC familiar general |
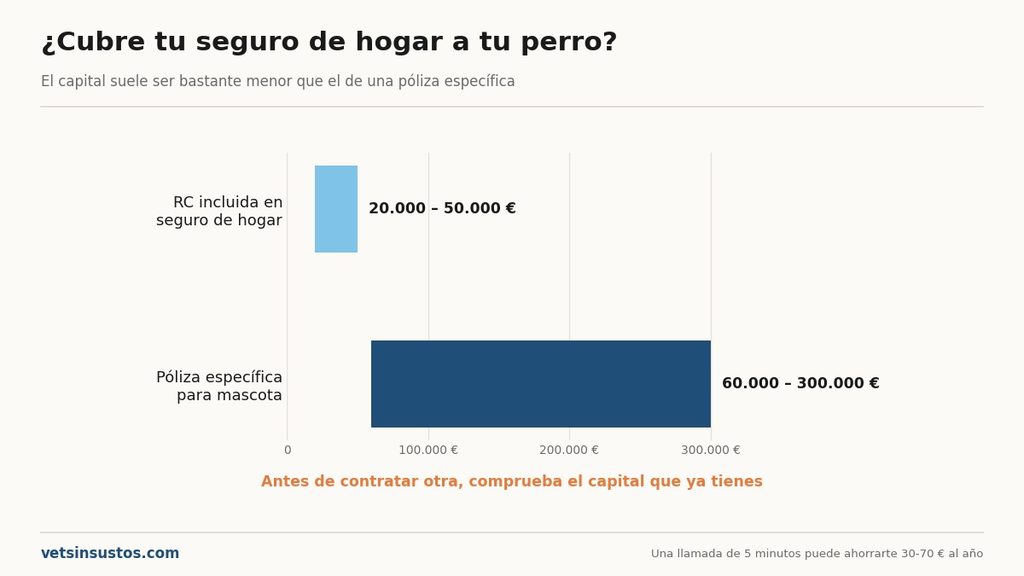
| Capital típico para mascotas | Entre 20.000 y 50.000 €, sensiblemente menor que un seguro específico |
| ¿Cubre mordeduras a terceros? | Generalmente sí, si la RC de mascotas está incluida |
| ¿Cubre daños a la propiedad de un vecino? | Generalmente sí, dentro del mismo capital |
| ¿Incluye defensa jurídica? | En muchas pólizas de hogar de gama media y alta, sí |
Qué es casi seguro que NO incluye
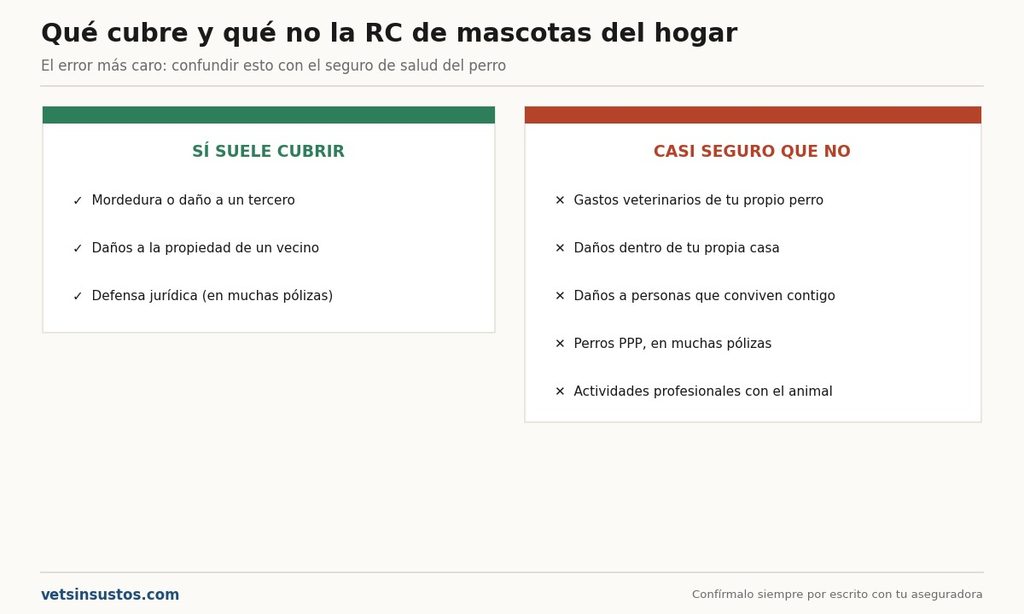
Los gastos veterinarios de tu propio perro. Esto es lo que más confunde a la gente. El seguro de hogar cubre lo que tu perro le hace a otros, nunca lo que le pasa a él. Para eso hace falta un seguro de salud, un producto completamente distinto que tienes explicado en [la guía de seguros para perros].
Los daños que tu perro cause dentro de tu propia casa. Un sofá destrozado, una puerta arañada: eso no es responsabilidad civil frente a terceros, es un daño a tu propio patrimonio, y ningún seguro de RC lo cubre.
Los daños a personas que conviven contigo. La responsabilidad civil protege frente a terceros ajenos al hogar asegurado; si tu perro muerde a alguien que vive en la misma casa, es habitual que quede fuera.
Perros potencialmente peligrosos, en muchas pólizas. Es la exclusión más importante y la que hay que comprobar con más cuidado si tu perro está en esa categoría. Muchas pólizas de hogar excluyen expresamente a los PPP de su cobertura general de mascotas, precisamente porque para ellos existe una normativa de seguro obligatorio propia, con un capital mínimo mucho más alto 120.000 € o más. Lo tienes desarrollado en [seguro para perros PPP: requisitos, coberturas y precio].
Actividades profesionales o económicas con el animal. Si tu perro participa en cría, adiestramiento profesional o cualquier actividad remunerada, la póliza doméstica de hogar no está pensada para ese uso.
Hogar o específico: cuál conviene según tu caso
| Tu situación | Qué conviene |
|---|---|
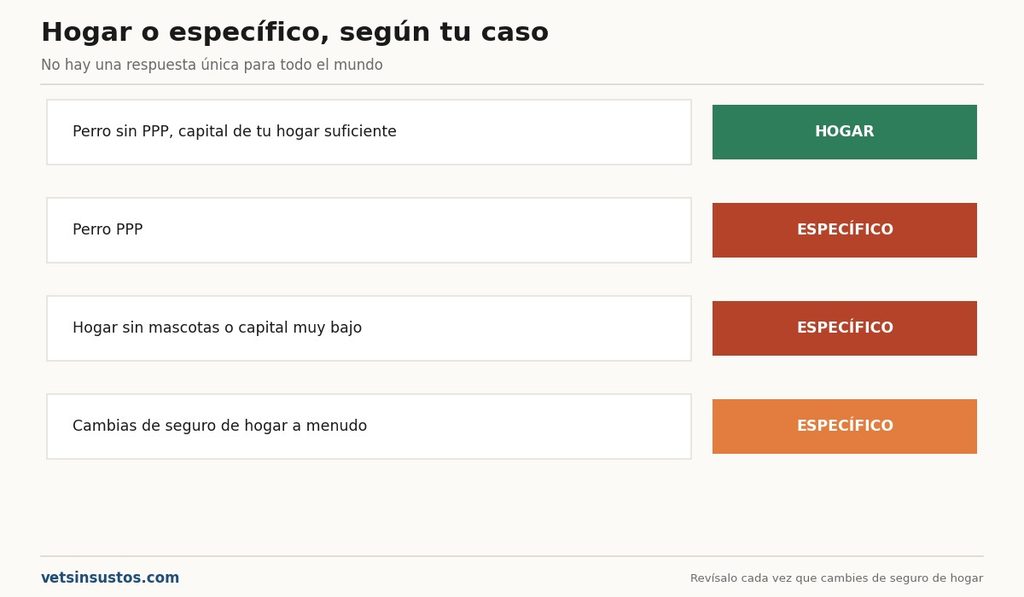
| Perro sin clasificación PPP, capital de tu hogar ≥ mínimo exigido en tu comunidad | El seguro de hogar puede bastar |
| Perro PPP | Necesitas la póliza específica: la de hogar casi nunca alcanza el capital ni cubre esta categoría |
| Tu seguro de hogar no incluye mascotas o el capital es muy bajo | Contrata una RC específica, 30-70 € al año |
| Quieres desglosar bien el gasto o comparar varias aseguradoras de mascota | Una póliza específica es más transparente que una cobertura genérica dentro del hogar |
| Vas a mudarte y cambiar de seguro de hogar a menudo | Una RC específica para el perro te da continuidad, sin depender de cada nueva póliza de hogar |
Las tres preguntas para hacer a tu aseguradora de hogar
- «¿Mi póliza incluye la responsabilidad civil de mi perro, o de los animales de compañía de la familia?» Empieza por aquí, porque no todas la incluyen por defecto.
- «¿Con qué capital exactamente, y hay alguna franquicia específica para daños causados por mascotas?» El capital es el dato que decide si te sirve o no.
- «¿Excluye alguna raza o categoría, como los perros potencialmente peligrosos?» Si tu perro está en esa categoría, esta respuesta es la que de verdad importa.
Pide que te lo confirmen por escrito, sobre todo si vas a usar esa cobertura para justificar que ya cumples con la obligación legal de tener un seguro de RC para tu perro. Un correo o un documento con el capital exacto te sirve de prueba si alguna vez hace falta acreditarlo.
Si tu comunidad exige un capital mínimo, comprueba que lo alcanzas
Varias comunidades autónomas ya exigen un seguro de responsabilidad civil para cualquier perro, con independencia de si es PPP, y la ley estatal lo prevé para todo el territorio en cuanto se apruebe su desarrollo reglamentario. Si tu seguro de hogar cubre a tu perro con un capital de 20.000 € y tu comunidad exige un mínimo mayor, la cobertura existe pero no es suficiente, y en la práctica es como no tenerla a efectos de cumplir la norma.
Tienes el detalle de qué exige cada comunidad en [seguro de responsabilidad civil para perros: ¿es obligatorio?] y en [seguro de perro obligatorio por comunidad autónoma].
Qué pasa si amplías el capital dentro de tu propio seguro de hogar
Muchas aseguradoras permiten ampliar el capital de responsabilidad civil de mascotas como un extra dentro de la misma póliza de hogar, en lugar de contratar una RC específica aparte. Esto suele ser más barato que una póliza nueva, porque aprovecha la estructura de la póliza que ya tienes.
Lo que hay que preguntar en ese caso: si la ampliación cubre exactamente lo mismo que una póliza específica (incluida la defensa jurídica) o si solo sube el capital sin añadir las demás coberturas. No son necesariamente equivalentes.
Un caso habitual: mudarte de casa
Si te mudas y cambias de aseguradora de hogar, la cobertura de tu perro cambia con la póliza, aunque no lo pienses en ese momento. Es fácil dar por hecho que «ya está cubierto como siempre» y descubrir después que la nueva póliza no incluye mascotas, o lo hace con un capital distinto.
La recomendación práctica: cada vez que cambies de seguro de hogar, añade a tu lista de comprobaciones habituales (cobertura de continente, contenido, robo) una específica para tu perro. Es un paso que se olvida con facilidad porque no es lo primero que se mira al contratar un hogar.
Preguntas frecuentes
¿Mi seguro de hogar cubre si mi perro muerde a alguien? Depende de la póliza. Muchas incluyen la responsabilidad civil de las mascotas de la familia dentro de la RC general, pero no todas, y el capital suele ser menor que en un seguro específico. Compruébalo con tu aseguradora.
¿Qué capital de responsabilidad civil suele incluir un seguro de hogar para mascotas? Entre 20.000 y 50.000 € de forma orientativa, bastante por debajo de los 60.000-300.000 € habituales en una póliza específica para perros.
¿Cubre el seguro de hogar los gastos veterinarios de mi perro si lo atropellan? No. El seguro de hogar solo cubre los daños que tu perro causa a terceros, nunca lo que le pasa a él. Para eso hace falta un seguro de salud para mascotas.
¿Mi seguro de hogar cubre a mi perro si es potencialmente peligroso? Es la exclusión más habitual. Muchas pólizas de hogar excluyen expresamente a los PPP, que necesitan una póliza específica con un capital mínimo mucho más alto.
¿Puedo usar la RC de mi seguro de hogar para cumplir con la obligación legal de asegurar a mi perro? Si el capital alcanza el mínimo exigido en tu comunidad y la póliza no excluye a tu perro por su categoría, en principio sí. Pide la confirmación por escrito.
¿Es mejor un seguro de hogar con mascotas incluidas o una póliza específica? Depende de tu caso: si el capital de tu hogar es suficiente y tu perro no es PPP, el de hogar puede bastar. Si no, o si quieres más transparencia y continuidad al margen de cada casa en la que vivas, una póliza específica es mejor opción.
¿Qué pasa si mi perro rompe algo en mi propia casa? Eso no es responsabilidad civil frente a terceros: es un daño a tu propio patrimonio, y no lo cubre ni el seguro de hogar ni ninguna RC de mascota.
¿Debo revisar esto cada vez que cambio de seguro de hogar? Sí. La cobertura de tu perro depende de la póliza vigente en cada momento, y cambia cada vez que cambias de aseguradora de hogar, aunque no sea lo primero que compruebes al contratar.
Metodología
Las cifras de capital y las prácticas descritas en este artículo son tendencias generales del mercado español de seguros de hogar, no una tarifa de ninguna compañía concreta. Cada póliza es distinta: confirma siempre las condiciones exactas de la tuya.
Esta guía es informativa y no constituye asesoramiento en materia de seguros.
Última actualización: 27/09/2026
Deja una respuesta